Impôt à la source : rectification ou TOU avant le 31 mars
Avant le 31 mars
Une rectification corrige une erreur dans votre retenue : le salaire, le barème, un enfant oublié, le revenu de votre conjoint. Pour déduire un 3e pilier, un rachat de 2e pilier ou des frais de garde, il faut une taxation ordinaire ultérieure, la TOU. À Genève comme dans le canton de Vaud, la demande doit arriver au plus tard le 31 mars de l'année suivante : le 31 mars 2027 pour vos salaires de 2026.
Ce délai ne pardonne rien. Un salarié domicilié en France, père de quatre enfants, a déposé le 3 avril 2024 sa demande de rectification pour l'année 2023, afin que ses enfants soient pris en compte. Trois jours de retard. L'administration fiscale genevoise l'a déclarée irrecevable, le Tribunal administratif de première instance a confirmé, puis la Cour de justice aussi, dans un arrêt du 11 novembre 2025 qui lui a laissé 700 francs de frais en plus. Son certificat de salaire et son attestation d'impôt portaient pourtant une date de remise au 15 décembre 2023. Nous verrons plus bas ce qu'il aurait pu faire. D'abord, la question qui décide de tout : laquelle des deux démarches vous concerne.
Rectification ou TOU : deux démarches différentes
La rectification conteste le calcul de votre employeur ; la TOU remplace ce calcul par une vraie taxation. Depuis la réforme de l'impôt à la source entrée en vigueur le 1er janvier 2021, la frontière entre les deux est nette.
Avec une rectification, vous demandez à l'administration une décision sur le montant retenu et sur le barème appliqué. C'est l'article 137 de la loi sur l'impôt fédéral direct (LIFD) : vous pouvez l'exiger jusqu'au 31 mars de l'année qui suit, si vous contestez la retenue indiquée sur votre attestation ou si votre employeur ne vous en a pas remis. Genève appelle cette demande la DRIS, pour demande de rectification de l'imposition à la source. Vaud parle de nouveau calcul.
La TOU va beaucoup plus loin. Vous remplissez une déclaration d'impôt complète, comme un contribuable taxé de manière ordinaire, et l'administration calcule votre impôt avec vos revenus et vos déductions réels. L'impôt déjà retenu sur vos salaires est ensuite imputé, sans intérêts. Sans TOU, la loi est claire : l'impôt à la source remplace l'impôt ordinaire et « aucune déduction ultérieure supplémentaire n'est accordée » (LIFD, art. 89a).
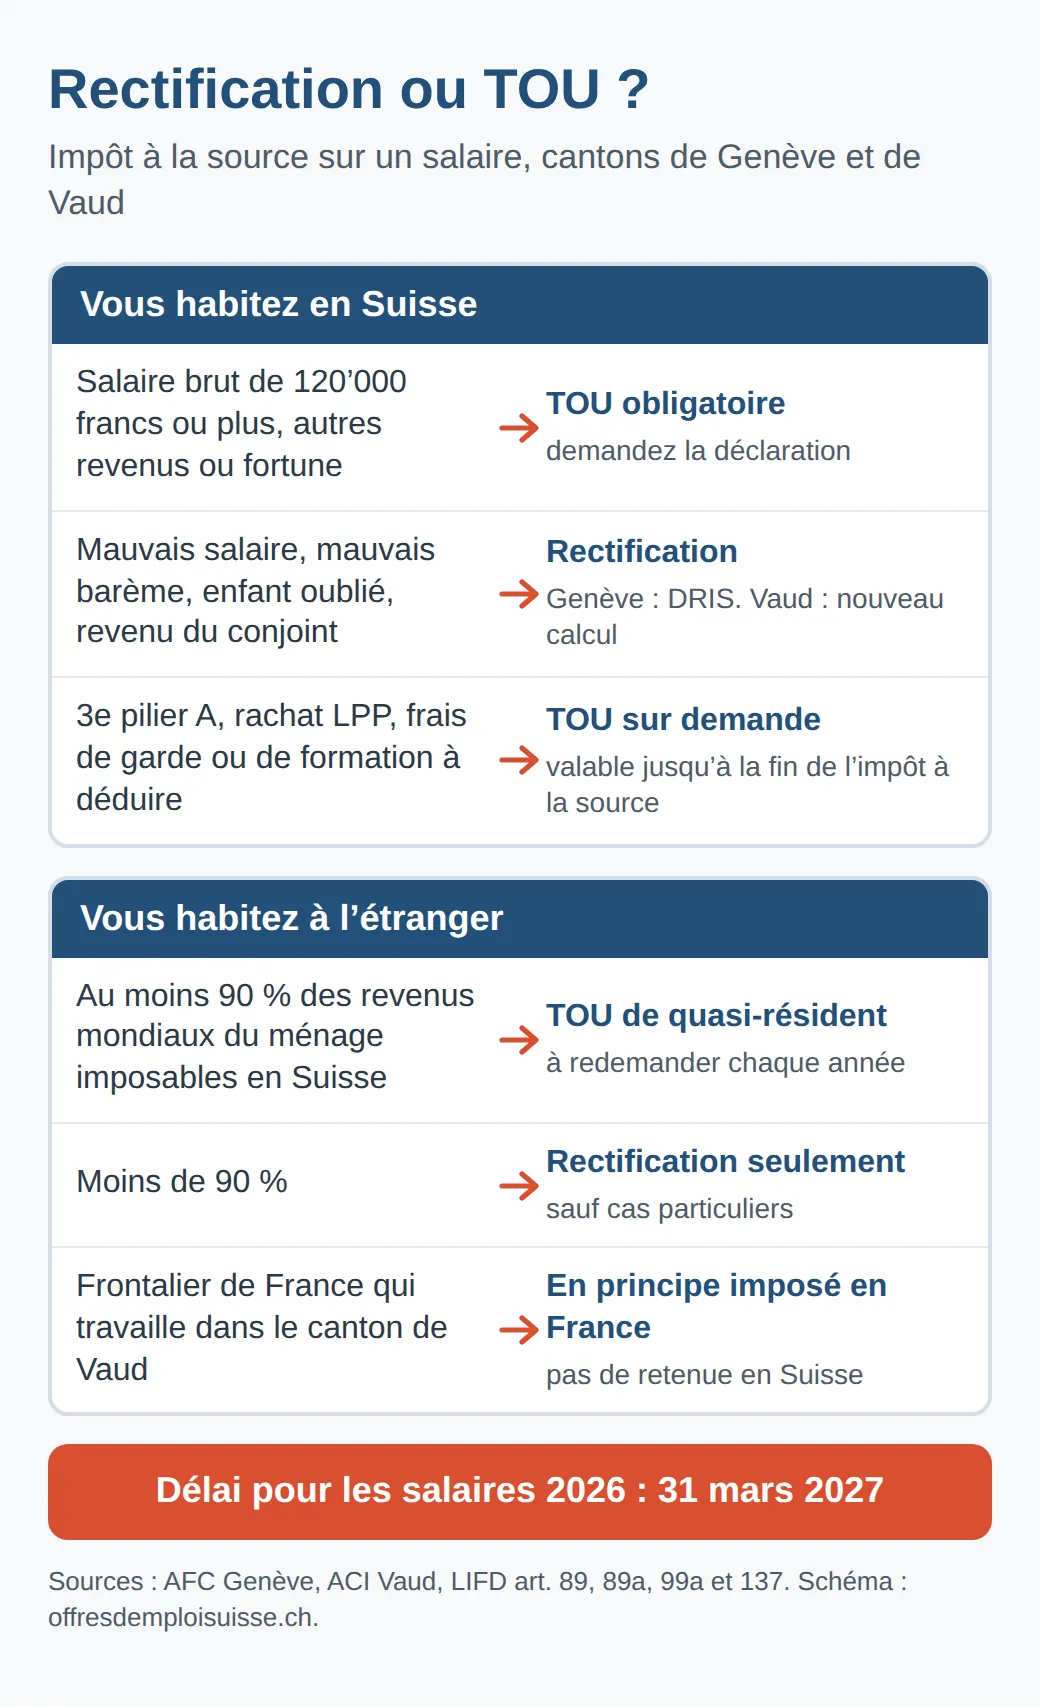
Le schéma résume la règle, mais chaque case cache des détails qui comptent. Commençons par ce qu'une simple rectification peut encore obtenir.
Ce qu'une rectification peut corriger
Une rectification corrige les données de base du calcul, jamais vos dépenses. La page genevoise Pourquoi demander une rectification en donne la liste : le salaire retenu, le barème ou le taux appliqué, le revenu réel de votre conjoint si vous êtes au barème C, et un enfant que votre employeur n'a pas compté. Elle couvre aussi trois situations particulières : les parents non mariés, l'enfant en garde alternée quand les conditions du partage égal ne sont pas remplies, et l'enfant majeur à qui vous versez une pension. Un enfant de plus de 25 ans encore en apprentissage ou aux études peut aussi être ajouté, sous conditions de revenu et de fortune. Un changement de situation familiale compte dès le mois qui suit.
Dans le canton de Vaud, le nouveau calcul est limité à trois cas : un salaire brut soumis à la source erroné, un revenu annuel déterminant pour le taux erroné, ou un mauvais barème. Les déductions supplémentaires n'y sont pas admises.
Les couples mariés où les deux travaillent ont une raison de plus de vérifier. Le barème C ne connaît pas le salaire de votre conjoint. Il lui attribue donc un revenu théorique égal au vôtre, plafonné à 69’300 francs dans le canton de Vaud, et c'est le total qui fixe votre taux. Si vous gagnez 100’000 francs, le taux est calculé sur 169’300 francs, même si votre conjoint n'en gagne que 30’000. Avec ses certificats de salaire, vous pouvez demander un nouveau calcul sur le revenu réel du couple. Si votre conjoint est lui aussi imposé à la source dans le canton, l'administration vaudoise recalcule alors son impôt d'elle-même, sur le revenu cumulé du couple.
Une rectification ne touche en revanche jamais à vos frais réels ni à votre prévoyance. Genève le précise : depuis 2021, la DRIS ne permet plus de déduire le 3e pilier A, un rachat de 2e pilier, des frais de garde, des frais de formation ou des pensions pour enfants mineurs. Pour cela, il faut une TOU, et avant de la demander, mieux vaut savoir ce que le barème vous accorde déjà.
Ce que le barème contient déjà
Votre retenue n'est pas calculée sur le salaire brut nu. Le barème intègre des forfaits pour les cotisations sociales, les frais professionnels et l'assurance-maladie, et Genève publie chaque année leurs montants. Selon le tableau des déductions 2026 pour l'impôt cantonal et communal, le barème compte notamment 5,3 % pour l'AVS, l'AI et les APG, 6,5 % pour le 2e pilier, des frais professionnels de 3 % plafonnés à 1’817 francs, et 7’032 francs de primes d'assurance-maladie et accidents pour une personne seule.
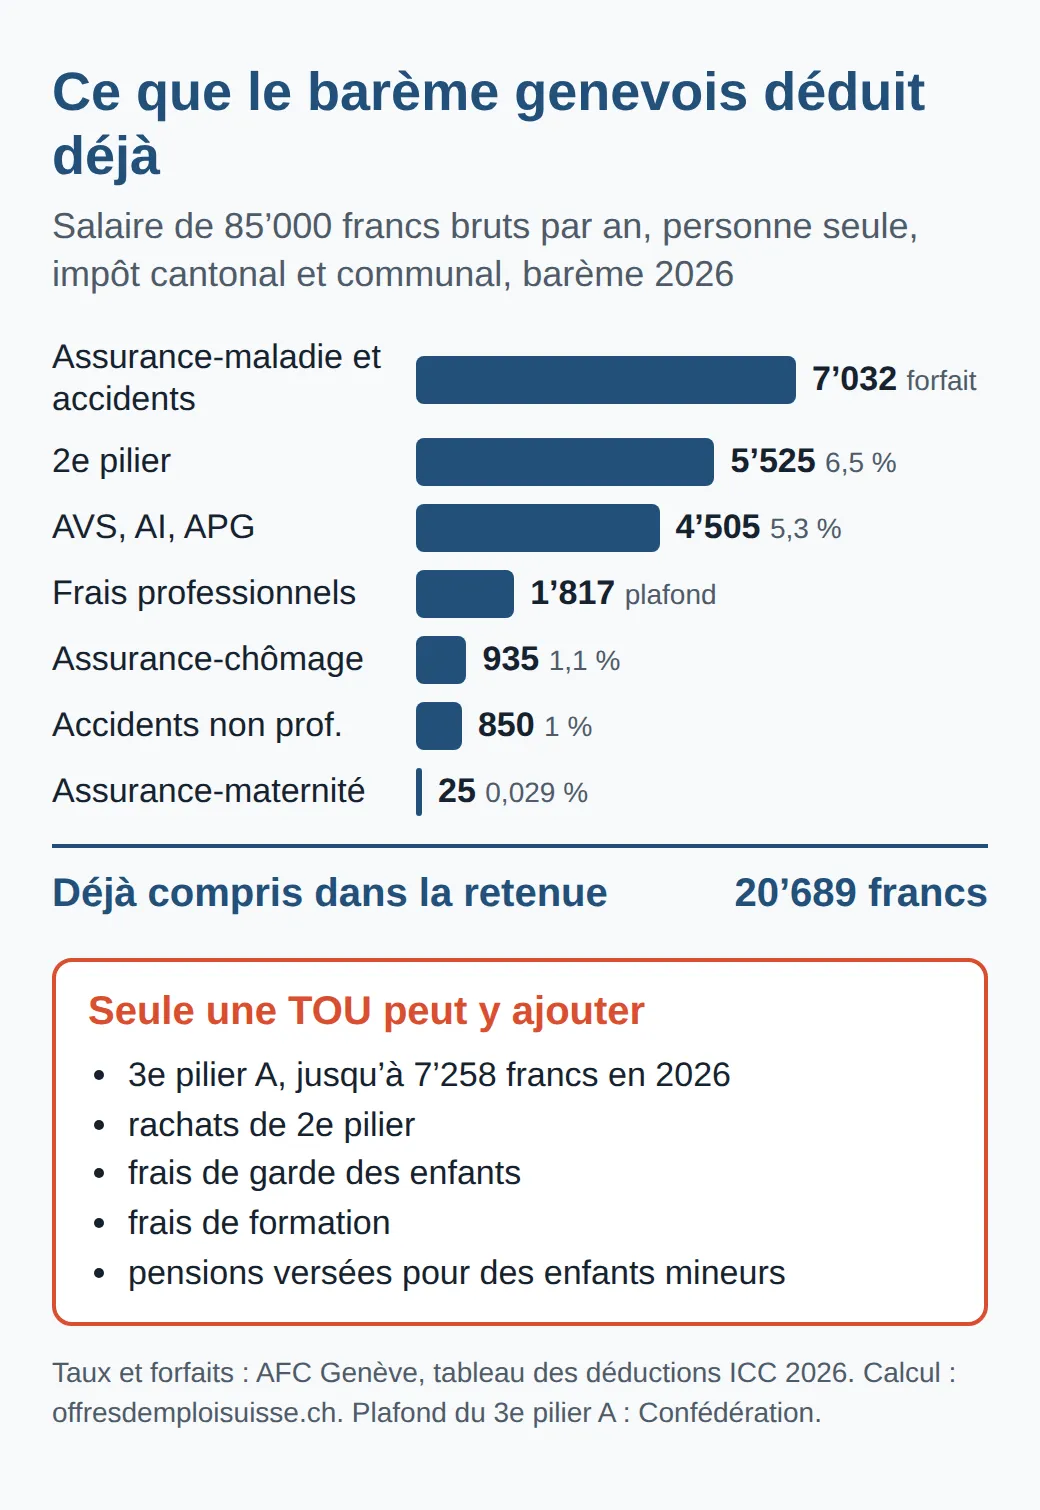
Pour un salaire de 85’000 francs bruts, nous arrivons ainsi à environ 20’689 francs déjà pris en compte. Ce qui n'y figure pas, ce sont les déductions que chacun gère à sa façon. Le 3e pilier A en est le meilleur exemple : jusqu'à 7’258 francs en 2026 pour une personne affiliée à une caisse de pension, et 7’373 francs en 2027. Un rachat de 2e pilier peut peser bien davantage.
Le piège est ailleurs. Une TOU n'ajoute pas seulement vos déductions au calcul de l'employeur : elle refait tout avec vos chiffres réels. Si votre caisse de pension prélève moins que les 6,5 % du forfait, par exemple, une partie du gain peut fondre. Le canton de Vaud le dit sans détour : le résultat peut être plus élevé ou plus bas que la retenue. Nous ne donnons donc pas d'économie type, elle dépend trop de votre situation. Pour estimer votre impôt total, Genève renvoie à sa déclaration en ligne et au logiciel GeTax : faites-le avant de vous engager. Parfois, la question ne se pose même pas, parce que la TOU vous est imposée.
Quand la TOU est-elle obligatoire ?
Si vous habitez en Suisse, la TOU est obligatoire dès que votre salaire brut atteint 120’000 francs par an. Ce seuil vient d'une ordonnance fédérale, et Genève comme Vaud l'appliquent tel quel. Pour un couple marié, il suffit qu'un des deux l'atteigne, et le conjoint qui vit avec vous est taxé avec vous (LIFD, art. 89).
D'autres revenus ou une fortune déclenchent aussi la TOU. Genève l'impose dès 3’000 francs par an de revenus qui ne passent pas par l'impôt à la source, comme une pension alimentaire reçue, des revenus de placements ou un loyer encaissé, ainsi qu'aux propriétaires, aux indépendants et à toute personne dont la fortune est imposable (AFC Genève). La liste genevoise compte encore d'autres cas : lisez-la en entier avant de conclure que vous n'êtes pas concerné. Vaud vise les autres revenus non soumis à la source et toute fortune mobilière ou immobilière, en Suisse ou à l'étranger.
Avec des revenus annexes, c'est à vous d'agir. Vous avez jusqu'au 31 mars de l'année suivante pour demander la déclaration d'impôt. Le canton de Vaud avertit qu'à défaut, vous risquez une procédure pour soustraction d'impôt, et propose un formulaire de dénonciation spontanée à ceux qui ont oublié.
Une fois dans la TOU, vous y restez jusqu'à la fin de l'imposition à la source, même si votre salaire redescend. Genève précise que cela vaut aussi pour votre conjoint, même après une séparation ou un divorce. La sortie vient avec le permis C ou la nationalité suisse. Le même verrou s'applique quand vous demandez la TOU vous-même.
La TOU sur demande, un choix sans retour
Si vous habitez en Suisse et ne remplissez aucune condition de la TOU obligatoire, vous pouvez la demander jusqu'au 31 mars de l'année suivante (LIFD, art. 89a). Une seule demande suffit : elle vaut pour toutes les années suivantes, sans renouvellement.
C'est aussi sa limite. La demande ne peut plus être retirée, même si la taxation tourne en votre défaveur, et elle vous engage jusqu'à la fin de l'impôt à la source, conjoint compris. Un rachat de 2e pilier ponctuel peut justifier la TOU une année, mais vous déposerez ensuite une déclaration complète chaque printemps jusqu'au permis C, avec ou sans déductions à faire valoir. Faites le calcul sur plusieurs années, pas sur la seule année du rachat.
Si vous quittez la Suisse, le calendrier change : la TOU doit être demandée au moment où vous remettez votre déclaration de départ, et non le 31 mars suivant. Pour les personnes qui habitent à l'étranger, en revanche, la logique est inverse : rien n'est définitif, tout se rejoue chaque année.
Quasi-résident : la règle des 90 %
Si vous habitez à l'étranger, une TOU n'est possible que si au moins 90 % des revenus bruts mondiaux de votre ménage sont imposables en Suisse. La loi fédérale parle d'une « part prépondérante » de vos revenus mondiaux, conjoint compris (LIFD, art. 99a), et Genève comme Vaud la fixent à 90 %. Ce statut s'appelle quasi-résident, et il se redemande chaque année, avant le 31 mars.
Le seuil est plus difficile à atteindre qu'on ne le croit, et Genève publie deux exemples qui le montrent. Dans le premier, une personne domiciliée en France gagne 132’200 francs bruts au total, dont 100’000 francs de salaire à Genève : 75,64 % seulement de ses revenus sont imposables en Suisse, pas de TOU. Dans le second, une personne gagne 75’000 francs à Genève et son conjoint 35’000 francs dans le canton de Vaud. Le salaire vaudois du frontalier est imposé en France selon l'accord franco-suisse de 1983, si bien que seuls 75’000 francs sur 110’000 comptent pour la Suisse : 68,18 %, pas de TOU non plus.
Ce second exemple a une conséquence directe. Un frontalier qui habite en France et travaille dans le canton de Vaud n'a en principe aucune retenue suisse, à condition de rentrer chez lui chaque jour de travail (au moins quatre jours par semaine à plein temps), de remettre à son employeur une attestation de résidence fiscale et de ne pas dépasser 40 % de télétravail. Il n'a donc rien à rectifier en Suisse. À Genève, à l'inverse, le salaire des frontaliers est imposé à la source. Pour le permis lui-même et l'assurance maladie, voyez notre article sur le permis G frontalier.
Pour vérifier le seuil, Genève et Vaud proposent chacun une calculette Excel. Genève admet aussi une TOU sous le seuil dans deux situations particulières : des revenus trop faibles dans votre pays pour y faire valoir certaines déductions, ou des cotisations de prévoyance étrangères que la Suisse doit accepter selon une convention contre les doubles impositions. Ces demandes vont, par courrier et avec leurs justificatifs, à la Direction des affaires fiscales, case postale 3937, 1211 Genève 3, toujours avant le 31 mars. Le seuil ne s'applique pas non plus si vous assumez à parts égales avec l'autre parent la garde alternée et l'entretien de vos enfants, et que vous remplissez les critères genevois du partage de l'imposition entre parents. Et si vous êtes propriétaire ou indépendant à Genève, ou marié à une personne qui l'est, l'administration peut ouvrir la TOU d'office.
Le 31 mars, sans exception
Toutes ces démarches partagent un délai unique : la demande doit être reçue au plus tard le 31 mars de l'année qui suit le prélèvement. Ce délai ne se prolonge pas. Genève précise que si votre formulaire n'est pas arrivé au 31 mars, vous devez prouver l'avoir envoyé à temps, par exemple avec un récépissé de recommandé daté du 31 mars au plus tard.
Revenons à notre père de famille. Devant la Cour de justice, il expliquait que le comptable qui préparait ses documents les lui avait rendus en retard, et que sa famille comptait sur ce remboursement. La Cour a répondu qu'il avait ses documents depuis le 15 décembre 2023 et que, de toute façon, rien ne l'empêchait de déposer sa demande à temps puis d'envoyer les pièces ensuite. Les difficultés financières ne constituent pas une force majeure, qui suppose un événement imprévisible et extérieur à vous. Elle a aussi confirmé qu'un enfant non pris en compte relève bien de ce délai strict.
La leçon tient en une phrase : déposez d'abord, complétez ensuite. Genève l'écrit noir sur blanc, la demande doit arriver au 31 mars même si des justificatifs manquent encore. Pendant que l'administration examine votre demande, votre employeur continue à retenir l'impôt comme avant (LIFD, art. 137). Reste la manière de déposer, qui n'est pas la même dans les deux cantons.
À Genève : le formulaire DRIS/TOU
Genève utilise un seul formulaire pour les deux démarches, la DRIS et la TOU, à remplir en ligne dans votre espace fiscal des e-démarches ou sur papier. Les demandes en ligne sont traitées en priorité, et vous recevez tout de suite une preuve de dépôt.
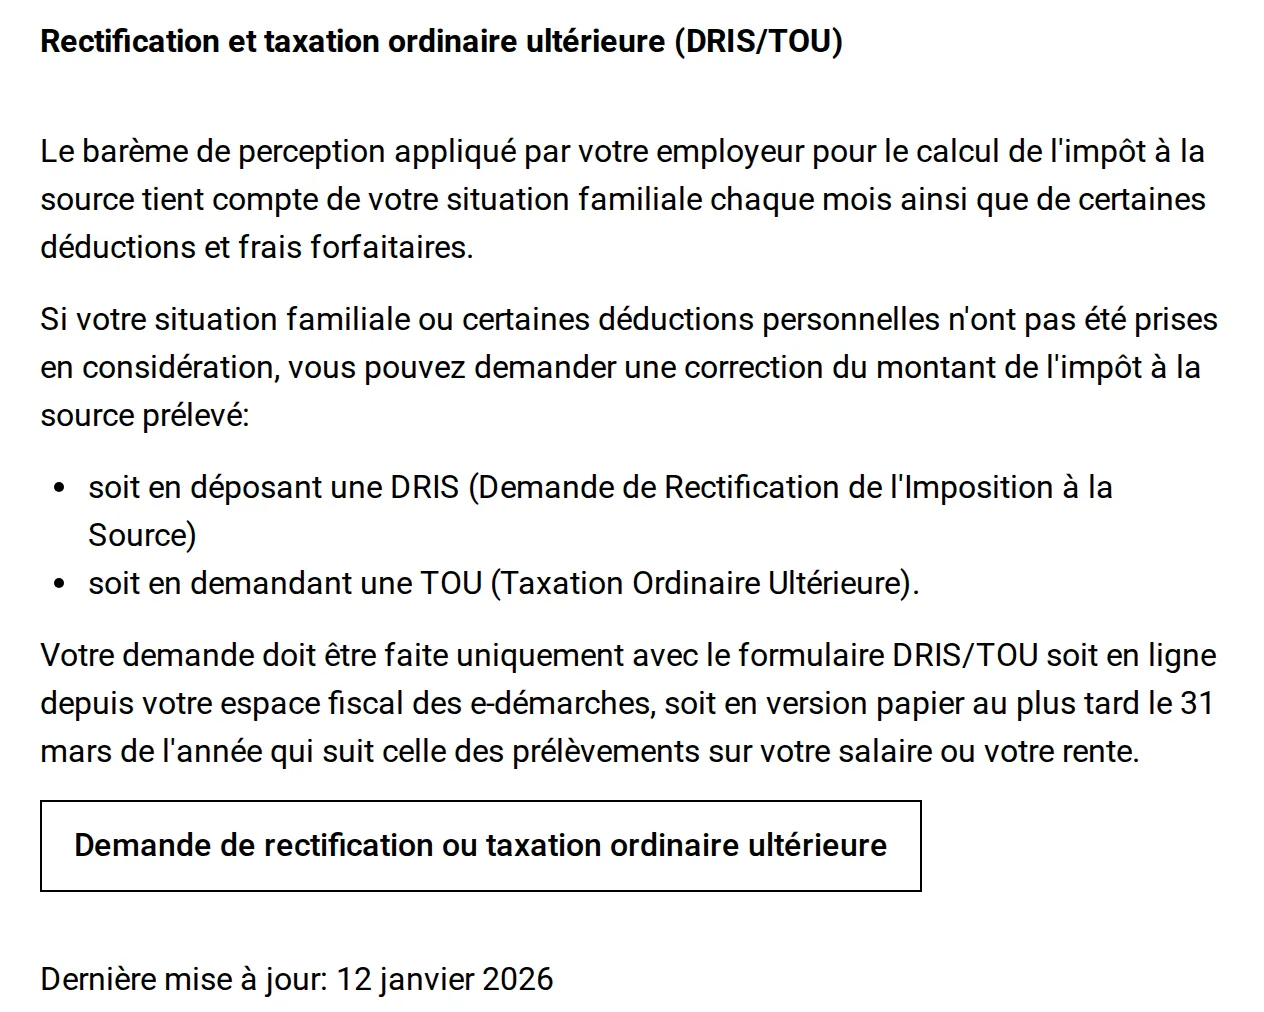
Le formulaire papier arrive en décembre, un seul par couple. Si vous habitez en Suisse, il est envoyé chez vous ; si vous habitez à l'étranger, à votre employeur ou à votre adresse de correspondance. Si vous avez activé la e-correspondance, vous ne recevez pas de papier et déposez en ligne. La version papier, signée, part à l'Administration fiscale cantonale, Service de l'impôt à la source, case postale 3841, 1211 Genève 3. Une fois déposée, la demande ne peut plus être retirée (AFC Genève).
Ensuite, il faut de la patience. Une DRIS peut prendre plusieurs mois. Pour une TOU, vous recevez une déclaration d'impôt à renvoyer dans les deux mois, et Genève demande de ne pas appeler avant d'avoir reçu un courrier. La décision finale comprend les bordereaux, l'avis de taxation et un relevé de compte : si vous avez trop payé, la différence vous est remboursée par virement dans les 30 jours ; si vous devez un supplément, vous avez 30 jours pour le payer (traitement de la demande).
Si vous attendez un supplément, Genève conseille des versements volontaires en cours d'année, avec des bulletins QR commandés dans les e-démarches. L'impôt total est dû au 31 mars, et un intérêt compensatoire court à partir de cette date sur ce qui manque.
Dans le canton de Vaud : nouveau calcul ou demande écrite de TOU
Le canton de Vaud sépare clairement les deux démarches. Le nouveau calcul se demande avant le 31 mars, justificatifs à l'appui, pour l'un des trois cas déjà vus. La TOU sur demande se demande par écrit dans le même délai, et l'ACI met à disposition le formulaire 21049 pour le faire sur sa page des personnes imposées à la source, avec la calculette du statut de quasi-résident et celle du barème C rectifié.
L'impôt à la source vaudois est géré par l'Office d'impôt des districts de Lausanne et Ouest lausannois, rue Caroline 11bis, case postale 1142, 1001 Lausanne. Pour une question, vous pouvez écrire à info.aci-source@vd.ch, en indiquant votre numéro de contribuable et le motif dans l'objet. Pour contester une décision, en revanche, le courriel ne suffit pas : la réclamation doit être signée et envoyée par la poste dans les 30 jours qui suivent la décision.
Vaud précise aussi ce qui se passe quand votre situation change. Si vous obtenez le permis C, ou si vous épousez une personne suisse ou titulaire du permis C, vous passez à l'imposition ordinaire pour toute l'année, et la retenue cesse dès le mois suivant. Une séparation d'avec ce conjoint vous ramène à l'impôt à la source, avec une TOU dès le mois suivant.
D'ici au 31 mars 2027
Pour vos salaires de 2026, tout se joue entre janvier et mars. Dès que vous avez votre certificat de salaire et l'attestation de l'impôt retenu, comparez-les avec votre situation réelle : le bon barème, tous vos enfants, le revenu réel de votre conjoint. Une erreur de cette sorte se règle par une rectification, sans engagement pour la suite.
Si vous pensez à une TOU, rassemblez vos attestations de 3e pilier, de rachat de 2e pilier et de frais de garde, puis faites une simulation honnête. Habitez-vous en Suisse ? Votre choix vaudra jusqu'au permis C. Habitez-vous à l'étranger ? Vérifiez les 90 % avec la calculette de votre canton, et refaites l'exercice chaque année.
Dans tous les cas, ne visez pas le 31 mars. Déposez en février, en ligne à Genève, par recommandé si vous envoyez du papier, et gardez une copie. Un dossier incomplet se complète ; une demande arrivée le 3 avril, comme l'a appris notre père de famille, ne se rattrape plus.
Questions fréquentes
- Peut-on encore corriger l'impôt à la source d'une année plus ancienne ?
- En pratique, non. Chaque année a son propre délai au 31 mars de l'année suivante, et une demande arrivée après est déclarée irrecevable. Seul un empêchement imprévisible et extérieur à vous, comme une force majeure, peut excuser un retard, et les conditions posées par les tribunaux sont très strictes.
- Une TOU peut-elle me coûter plus que la retenue ?
- Oui. La TOU recalcule tout votre impôt avec vos chiffres réels, et le canton de Vaud rappelle que le résultat peut être plus élevé ou plus bas que la retenue. La demande ne peut pas être retirée une fois déposée. À Genève, si vous attendez un supplément, vous pouvez faire des versements volontaires pour éviter les intérêts qui courent dès le 31 mars.
- Que faire si je quitte la Suisse en cours d'année ?
- Si vous habitez en Suisse et voulez une TOU pour votre dernière année, demandez-la au moment où vous déposez votre déclaration de départ. La loi fédérale ne vous laisse pas attendre le 31 mars suivant dans ce cas.
- Mon employeur applique un mauvais barème, dois-je passer par lui ?
- Pour les mois à venir, signalez-le à votre employeur : l'ordonnance fédérale sur l'impôt à la source vous oblige d'ailleurs à lui annoncer tout changement qui compte pour la retenue. Pour l'année écoulée, c'est l'administration fiscale qui tranche, sur votre demande déposée avant le 31 mars. En attendant sa décision, l'employeur doit continuer à retenir l'impôt comme avant.
Autres articles
Tous les articles
Travailler dans une organisation internationale à Genève
ONU, OMS, CICR ou ONG à Genève : carte de légitimation, impôts, AVS et LAMal selon l'employeur, salaires de l'ONU en 2026 et voies de recrutement.
Permis G frontalier 2026 : conditions, renouvellement, LAMal
Permis G depuis la France : qui y a droit, le retour hebdomadaire, le renouvellement, et le choix LAMal ou CMU à faire en trois mois, chiffré pour 2026.
Lettre de motivation en Suisse : structure et exemples
Une page A4, trois parties, un objet qui cite l'annonce : la lettre de motivation en Suisse romande selon l'ORP, avec des formulations prêtes à adapter.