Quellensteuer: Berichtigung oder NOV vor dem 31. März
Vor dem 31. März
Eine Berichtigung korrigiert einen Fehler in Ihrem Quellensteuerabzug: den Lohn, den Tarif, ein vergessenes Kind, das Einkommen Ihres Ehegatten. Um Einzahlungen in die Säule 3a, einen Einkauf in die Pensionskasse oder Kosten für die Kinderbetreuung abzuziehen, braucht es eine nachträgliche ordentliche Veranlagung, kurz NOV (auf Französisch TOU). In Genf wie im Kanton Waadt muss der Antrag spätestens am 31. März des Folgejahres eingehen: am 31. März 2027 für Ihren Lohn 2026.
Diese Frist verzeiht nichts. Ein Angestellter mit Wohnsitz in Frankreich, Vater von vier Kindern, reichte am 3. April 2024 seinen Antrag auf Berichtigung für das Jahr 2023 ein, damit seine Kinder berücksichtigt würden. Drei Tage zu spät. Die Genfer Steuerverwaltung trat nicht darauf ein, das Verwaltungsgericht erster Instanz bestätigte, danach auch das oberste Genfer Gericht, die Cour de justice, in einem Urteil vom 11. November 2025, das ihm zusätzlich 700 Franken Gerichtskosten auferlegte. Dabei nannten sein Lohnausweis und seine Quellensteuerbescheinigung als Übergabedatum den 15. Dezember 2023. Was er hätte tun können, zeigen wir weiter unten. Zuerst die Frage, die alles entscheidet: Welches der beiden Verfahren betrifft Sie?
Berichtigung oder NOV: zwei verschiedene Verfahren
Mit der Berichtigung fechten Sie die Berechnung Ihres Arbeitgebers an; die NOV ersetzt diese Berechnung durch eine echte Veranlagung. Seit der Reform der Quellensteuer, die am 1. Januar 2021 in Kraft trat, ist die Grenze zwischen beiden klar.
Mit einer Berichtigung verlangen Sie von der Steuerverwaltung eine Verfügung über den abgezogenen Betrag und den angewandten Tarif. Das regelt Artikel 137 des Bundesgesetzes über die direkte Bundessteuer (DBG): Sie können die Verfügung bis am 31. März des Folgejahres verlangen, wenn Sie mit dem Abzug auf Ihrer Bescheinigung nicht einverstanden sind oder Ihr Arbeitgeber Ihnen keine ausgestellt hat. Genf nennt diesen Antrag DRIS, für demande de rectification de l'imposition à la source. Die Waadt spricht von einer Neuberechnung (nouveau calcul). Die kantonalen Seiten, auf die wir hier verweisen, gibt es nur auf Französisch.
Die NOV geht viel weiter. Sie füllen eine vollständige Steuererklärung aus, wie eine ordentlich besteuerte Person, und die Steuerverwaltung berechnet Ihre Steuer mit Ihren tatsächlichen Einkünften und Abzügen. Die bereits vom Lohn abgezogene Quellensteuer wird danach angerechnet, ohne Zins. Ohne NOV ist das Gesetz klar: Die Quellensteuer tritt an die Stelle der ordentlichen Steuer, und «nachträglich werden keine zusätzlichen Abzüge gewährt» (DBG, Art. 89a).
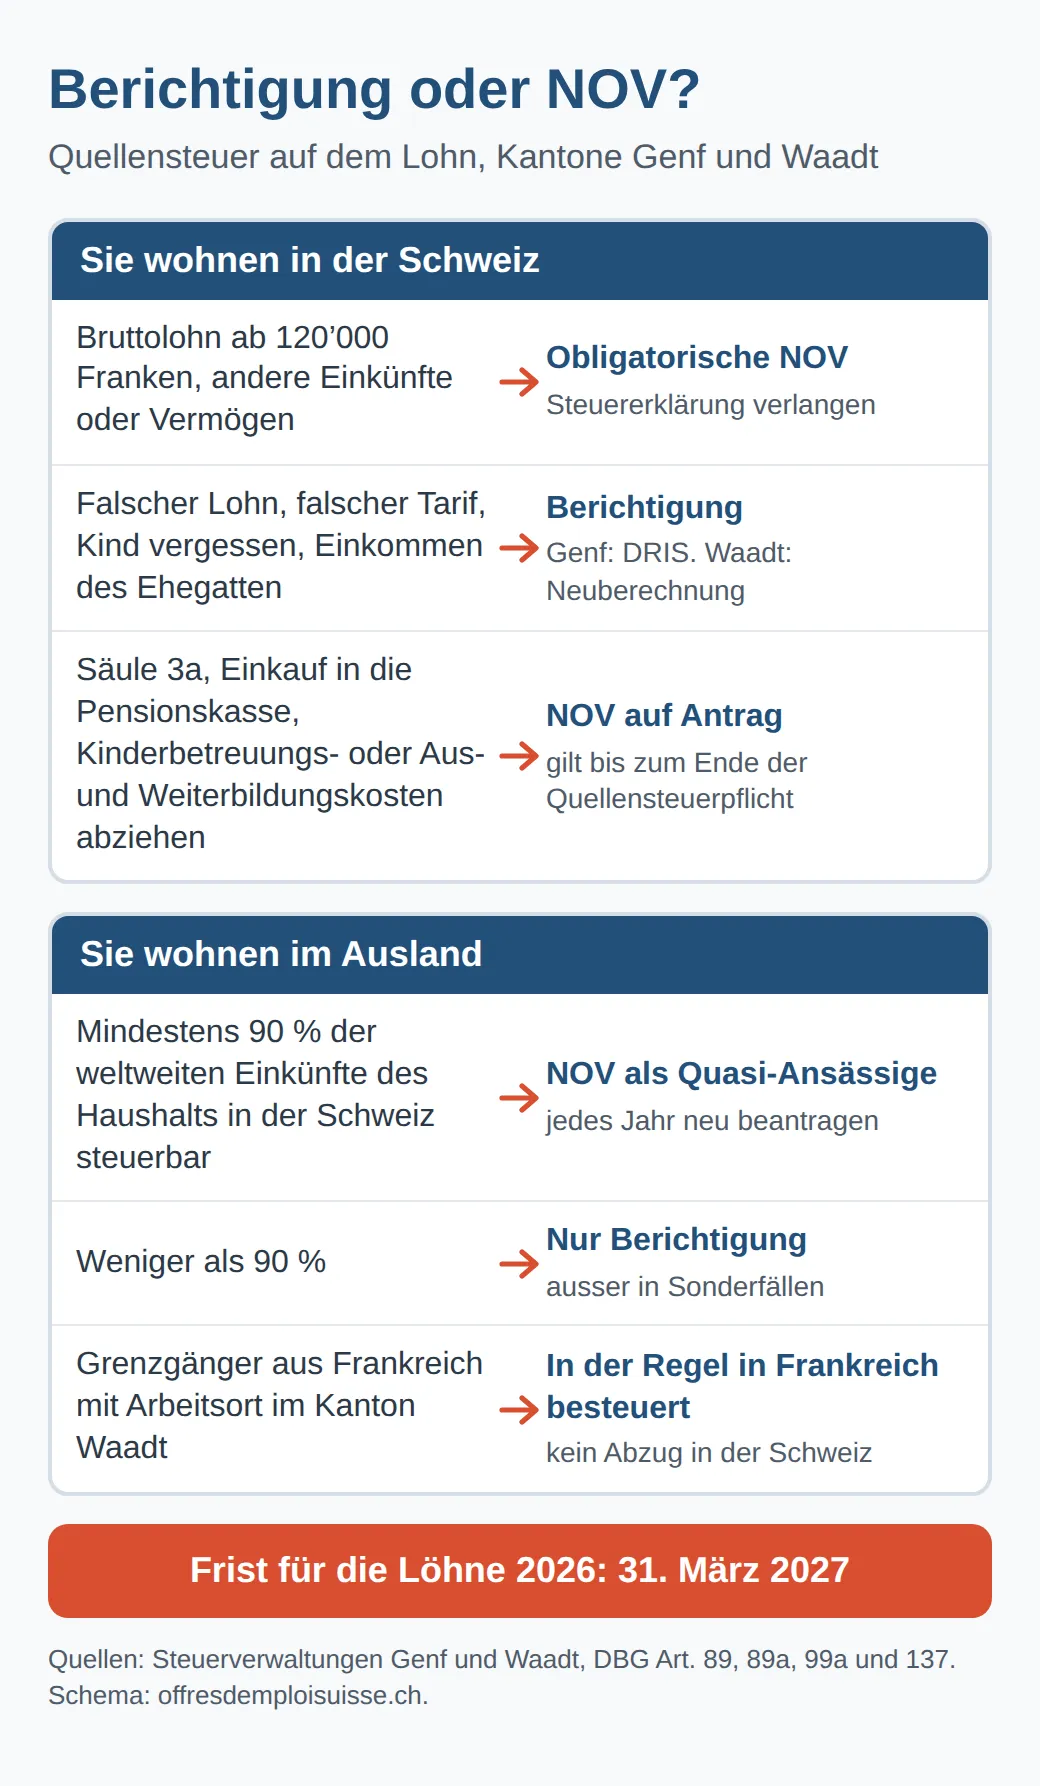
Das Schema fasst die Regel zusammen, doch hinter jedem Feld stecken Details, die zählen. Beginnen wir mit dem, was eine einfache Berichtigung noch bewirken kann.
Was eine Berichtigung korrigieren kann
Eine Berichtigung korrigiert die Grundlagen der Berechnung, nie Ihre Ausgaben. Die Genfer Seite zu den Gründen für eine Berichtigung zählt sie auf: der zugrunde gelegte Lohn, der angewandte Tarif oder Satz, das tatsächliche Einkommen Ihres Ehegatten, wenn Sie nach Tarif C besteuert werden, und ein Kind, das Ihr Arbeitgeber nicht berücksichtigt hat. Sie deckt auch drei besondere Fälle ab: unverheiratete Eltern, das Kind in alternierender Obhut, wenn die Voraussetzungen für die hälftige Aufteilung nicht erfüllt sind, und das volljährige Kind, dem Sie Unterhalt zahlen. Ein Kind über 25, das noch in der Lehre oder im Studium ist, kann ebenfalls hinzugefügt werden, sofern sein Einkommen und Vermögen bestimmte Grenzen nicht überschreiten. Eine Änderung der Familiensituation zählt ab dem Folgemonat.
Im Kanton Waadt ist die Neuberechnung auf drei Fälle beschränkt: ein falscher quellensteuerpflichtiger Bruttolohn, ein falsches satzbestimmendes Jahreseinkommen oder ein falscher Tarif. Zusätzliche Abzüge sind dort nicht zugelassen.
Verheiratete Paare, bei denen beide arbeiten, haben einen Grund mehr zum Prüfen. Der Tarif C kennt den Lohn Ihres Ehegatten nicht. Er rechnet ihm deshalb ein theoretisches Einkommen in der Höhe Ihres eigenen an, im Kanton Waadt höchstens 69’300 Franken, und die Summe bestimmt Ihren Steuersatz. Verdienen Sie 100’000 Franken, wird der Satz auf 169’300 Franken berechnet, auch wenn Ihr Ehegatte nur 30’000 verdient. Mit seinen Lohnausweisen können Sie eine Neuberechnung auf Basis des tatsächlichen Einkommens des Paares verlangen. Ist Ihr Ehegatte im Kanton ebenfalls quellensteuerpflichtig, berechnet die Waadtländer Steuerverwaltung auch seine Steuer von sich aus neu, auf Basis des gemeinsamen Einkommens des Paares.
An Ihren tatsächlichen Berufskosten und an Ihrer Vorsorge ändert eine Berichtigung dagegen nie etwas. Genf hält fest: Seit 2021 lassen sich mit der DRIS weder die Säule 3a noch ein Einkauf in die 2. Säule, Kosten für die Kinderbetreuung, Aus- und Weiterbildungskosten oder Unterhaltsbeiträge für minderjährige Kinder abziehen. Dafür braucht es eine NOV, und bevor Sie diese beantragen, sollten Sie wissen, was Ihnen der Tarif bereits gewährt.
Was der Tarif schon enthält
Ihr Quellensteuerabzug wird nicht einfach auf dem Bruttolohn berechnet. Der Tarif enthält Pauschalen für die Sozialabgaben, die Berufskosten und die Krankenversicherung, und Genf veröffentlicht deren Beträge jedes Jahr. Laut der Abzugstabelle 2026 für die Kantons- und Gemeindesteuer rechnet der Tarif unter anderem mit 5,3 % für AHV, IV und EO, 6,5 % für die 2. Säule, Berufskosten von 3 % bis höchstens 1’817 Franken und 7’032 Franken Prämien für Kranken- und Unfallversicherung bei einer alleinstehenden Person.
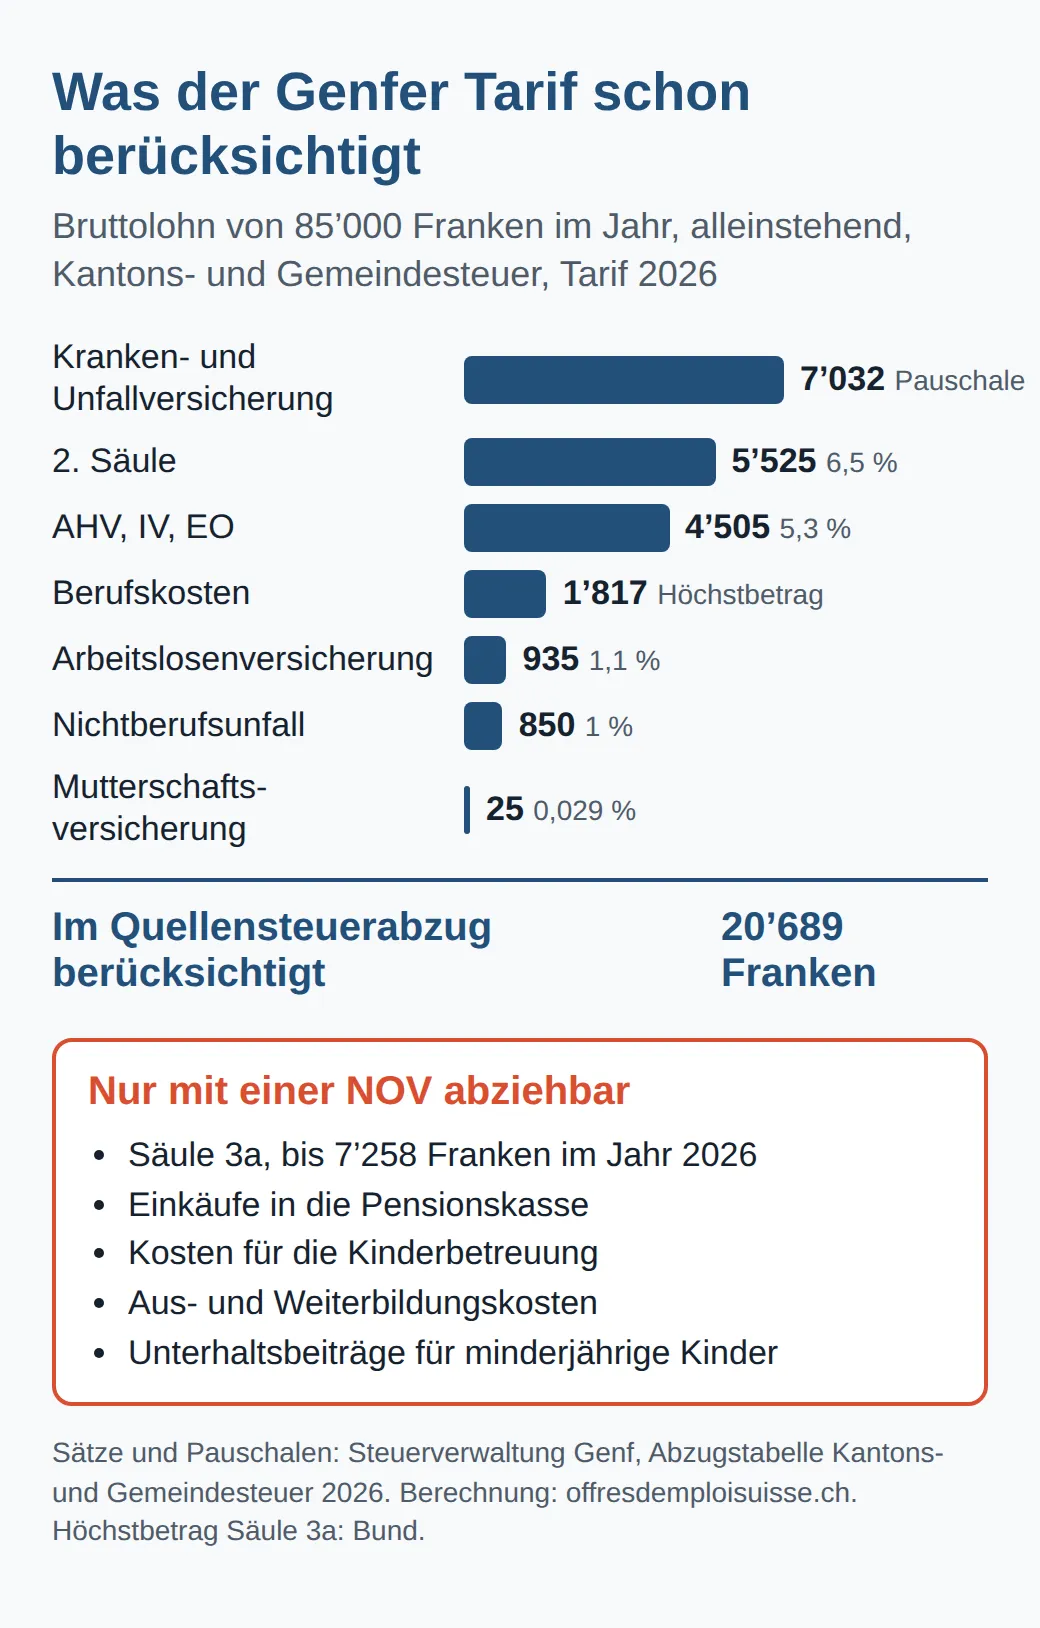
Bei einem Bruttolohn von 85’000 Franken kommen wir so auf rund 20’689 Franken, die bereits berücksichtigt sind. Was fehlt, sind die Abzüge, die jede Person selbst in der Hand hat. Die Säule 3a ist das beste Beispiel: bis 7’258 Franken im Jahr 2026 für Personen mit Pensionskasse und 7’373 Franken im Jahr 2027. Ein Einkauf in die 2. Säule kann noch viel stärker ins Gewicht fallen.
Die Falle liegt woanders. Eine NOV fügt der Berechnung des Arbeitgebers nicht einfach Ihre Abzüge hinzu: Sie rechnet alles mit Ihren tatsächlichen Zahlen neu. Zieht Ihre Pensionskasse zum Beispiel weniger ab als die 6,5 % der Pauschale, kann ein Teil des Vorteils verschwinden. Der Kanton Waadt sagt es ohne Umschweife: Das Ergebnis kann höher oder tiefer ausfallen als der Quellensteuerabzug. Eine typische Ersparnis nennen wir deshalb nicht, sie hängt zu stark von Ihrer Lage ab. Um Ihre gesamte Steuer zu schätzen, verweist Genf auf seine Online-Steuererklärung und die Software GeTax: Rechnen Sie, bevor Sie sich festlegen. Manchmal stellt sich die Frage gar nicht, weil die NOV Pflicht ist.
Wann ist die NOV obligatorisch?
Wohnen Sie in der Schweiz, ist die NOV obligatorisch, sobald Ihr Bruttolohn 120’000 Franken im Jahr erreicht. Diese Schwelle stammt aus einer Verordnung des Bundes, und Genf wie die Waadt wenden sie unverändert an. Bei Ehepaaren genügt es, wenn einer der beiden sie erreicht, und der Ehegatte, der mit Ihnen zusammenlebt, wird mit Ihnen veranlagt (DBG, Art. 89).
Auch andere Einkünfte oder Vermögen lösen die NOV aus. Genf verlangt sie ab 3’000 Franken im Jahr an Einkünften, die nicht der Quellensteuer unterliegen, etwa erhaltene Unterhaltsbeiträge, Kapitalerträge oder Mieteinnahmen, ausserdem von allen, die eine Liegenschaft besitzen, selbständig erwerbend sind oder steuerbares Vermögen haben (Steuerverwaltung Genf). Die Genfer Liste nennt noch weitere Fälle: Lesen Sie sie ganz, bevor Sie davon ausgehen, dass Sie nicht betroffen sind. Die Waadt nennt andere Einkünfte, die nicht an der Quelle besteuert werden, und jedes bewegliche oder unbewegliche Vermögen, in der Schweiz oder im Ausland.
Mit Nebeneinkünften müssen Sie selbst handeln. Sie haben bis am 31. März des Folgejahres Zeit, um die Steuererklärung zu verlangen. Der Kanton Waadt warnt, dass Ihnen sonst ein Verfahren wegen Steuerhinterziehung droht, und bietet allen, die es vergessen haben, ein Formular für eine Selbstanzeige an.
Sind Sie einmal der NOV unterstellt, bleiben Sie es bis zum Ende der Quellensteuerpflicht, auch wenn Ihr Lohn wieder sinkt. Genf präzisiert, dass dies auch für Ihren Ehegatten gilt, selbst nach einer Trennung oder Scheidung. Der Ausstieg kommt mit der Niederlassungsbewilligung C oder dem Schweizer Bürgerrecht. Dieselbe Sperre gilt, wenn Sie die NOV selbst beantragen.
Die NOV auf Antrag ist unwiderruflich
Wohnen Sie in der Schweiz und erfüllen Sie keine Voraussetzung der obligatorischen NOV, können Sie sie bis am 31. März des Folgejahres beantragen (DBG, Art. 89a). Ein einziger Antrag genügt: Er gilt für alle folgenden Jahre, ohne Erneuerung.
Darin liegt auch ihre Grenze. Der Antrag kann nicht zurückgezogen werden, selbst wenn die Veranlagung zu Ihren Ungunsten ausfällt, und er bindet Sie bis zum Ende der Quellensteuerpflicht, den Ehegatten eingeschlossen. Ein einmaliger Einkauf in die 2. Säule kann die NOV für ein Jahr rechtfertigen, doch danach reichen Sie jeden Frühling eine vollständige Steuererklärung ein, bis zur Niederlassungsbewilligung C, ob Sie Abzüge geltend machen können oder nicht. Rechnen Sie über mehrere Jahre, nicht nur für das Jahr des Einkaufs.
Verlassen Sie die Schweiz, gilt eine andere Frist: Die NOV muss spätestens bei der Abmeldung beantragt werden, nicht erst am folgenden 31. März. Für Personen mit Wohnsitz im Ausland gilt dagegen die umgekehrte Logik: Nichts ist endgültig, alles wird jedes Jahr neu entschieden.
Quasi-Ansässige: die 90-%-Regel
Wohnen Sie im Ausland, ist eine NOV nur möglich, wenn mindestens 90 % der weltweiten Bruttoeinkünfte Ihres Haushalts in der Schweiz steuerbar sind. Das Bundesgesetz verlangt, dass der überwiegende Teil Ihrer weltweiten Einkünfte, jene des Ehegatten eingeschlossen, in der Schweiz steuerbar ist (DBG, Art. 99a), und Genf wie die Waadt setzen diesen Teil bei 90 % an. Man spricht dann von Quasi-Ansässigkeit, und der Antrag muss jedes Jahr vor dem 31. März neu gestellt werden.
Die Schwelle ist schwerer zu erreichen, als man denkt, und Genf zeigt das an zwei Beispielen. Im ersten verdient eine Person mit Wohnsitz in Frankreich insgesamt 132’200 Franken brutto, davon 100’000 Franken Lohn in Genf: Nur 75,64 % ihrer Einkünfte sind in der Schweiz steuerbar, also keine NOV. Im zweiten verdient eine Person 75’000 Franken in Genf und ihr Ehegatte 35’000 Franken im Kanton Waadt. Der Waadtländer Lohn des Grenzgängers wird nach der französisch-schweizerischen Vereinbarung von 1983 in Frankreich besteuert, sodass nur 75’000 von 110’000 Franken für die Schweiz zählen: 68,18 %, auch hier keine NOV.
Das zweite Beispiel hat eine direkte Folge. Wer in Frankreich wohnt und im Kanton Waadt arbeitet, hat als Grenzgänger in der Regel keinen Schweizer Quellensteuerabzug, sofern er an jedem Arbeitstag nach Hause zurückkehrt (bei Vollzeit mindestens vier Tage pro Woche), seinem Arbeitgeber eine Bescheinigung über den steuerlichen Wohnsitz abgibt und höchstens 40 % im Homeoffice arbeitet. In der Schweiz gibt es für ihn also nichts zu berichtigen. In Genf dagegen wird der Lohn von Grenzgängern an der Quelle besteuert. Zur Bewilligung selbst und zur Krankenversicherung lesen Sie unseren Artikel zum Ausweis G für Grenzgänger.
Um die Schwelle zu prüfen, bieten Genf und die Waadt je einen Excel-Rechner an. Genf lässt eine NOV unter der Schwelle zudem in zwei besonderen Fällen zu: wenn Ihre Einkünfte im Wohnsitzstaat zu tief sind, um dort bestimmte Abzüge geltend zu machen, oder bei ausländischen Vorsorgebeiträgen, welche die Schweiz nach einem Doppelbesteuerungsabkommen anerkennen muss. Diese Anträge gehen per Post und mit Belegen an die Direction des affaires fiscales, case postale 3937, 1211 Genève 3, immer vor dem 31. März. Die Schwelle gilt auch nicht, wenn Sie sich die alternierende Obhut und den Unterhalt Ihrer Kinder hälftig mit dem anderen Elternteil teilen und die Genfer Kriterien für die Aufteilung der Besteuerung zwischen den Eltern erfüllen. Und wenn Sie in Genf eine Liegenschaft besitzen oder selbständig erwerbend sind, oder mit einer solchen Person verheiratet sind, kann die Steuerverwaltung die NOV von Amtes wegen durchführen.
Der 31. März, ohne Ausnahme
Alle diese Verfahren haben eine einzige Frist: Der Antrag muss spätestens am 31. März des Jahres nach dem Abzug eingehen. Diese Frist wird nicht verlängert. Genf präzisiert: Ist Ihr Formular am 31. März nicht eingetroffen, müssen Sie beweisen, dass Sie es rechtzeitig verschickt haben, zum Beispiel mit der Aufgabequittung eines Einschreibens, datiert spätestens auf den 31. März.
Zurück zu unserem Familienvater. Vor der Cour de justice erklärte er, der Buchhalter, der seine Unterlagen vorbereitete, habe sie ihm verspätet zurückgegeben, und seine Familie sei auf die Rückzahlung angewiesen. Das Gericht antwortete, er habe seine Unterlagen seit dem 15. Dezember 2023 gehabt, und ohnehin habe ihn nichts daran gehindert, den Antrag rechtzeitig einzureichen und die Belege nachzuschicken. Finanzielle Schwierigkeiten sind keine höhere Gewalt, denn diese setzt ein unvorhersehbares Ereignis voraus, das von aussen kommt. Das Gericht bestätigte auch, dass ein nicht berücksichtigtes Kind unter diese strenge Frist fällt.
Die Lehre daraus passt in einen Satz: zuerst einreichen, dann ergänzen. Genf schreibt es schwarz auf weiss: Der Antrag muss bis am 31. März eingehen, auch wenn noch Belege fehlen. Während die Steuerverwaltung Ihren Antrag prüft, zieht Ihr Arbeitgeber die Steuer weiter wie bisher ab (DBG, Art. 137). Bleibt die Art der Einreichung, und die ist in den beiden Kantonen nicht dieselbe.
In Genf: das Formular DRIS/TOU
Genf verwendet für beide Verfahren ein einziges Formular, DRIS/TOU, das Sie online in Ihrem Steuerbereich der e-démarches oder auf Papier ausfüllen. Online-Anträge werden vorrangig behandelt, und Sie erhalten sofort eine Eingangsbestätigung.
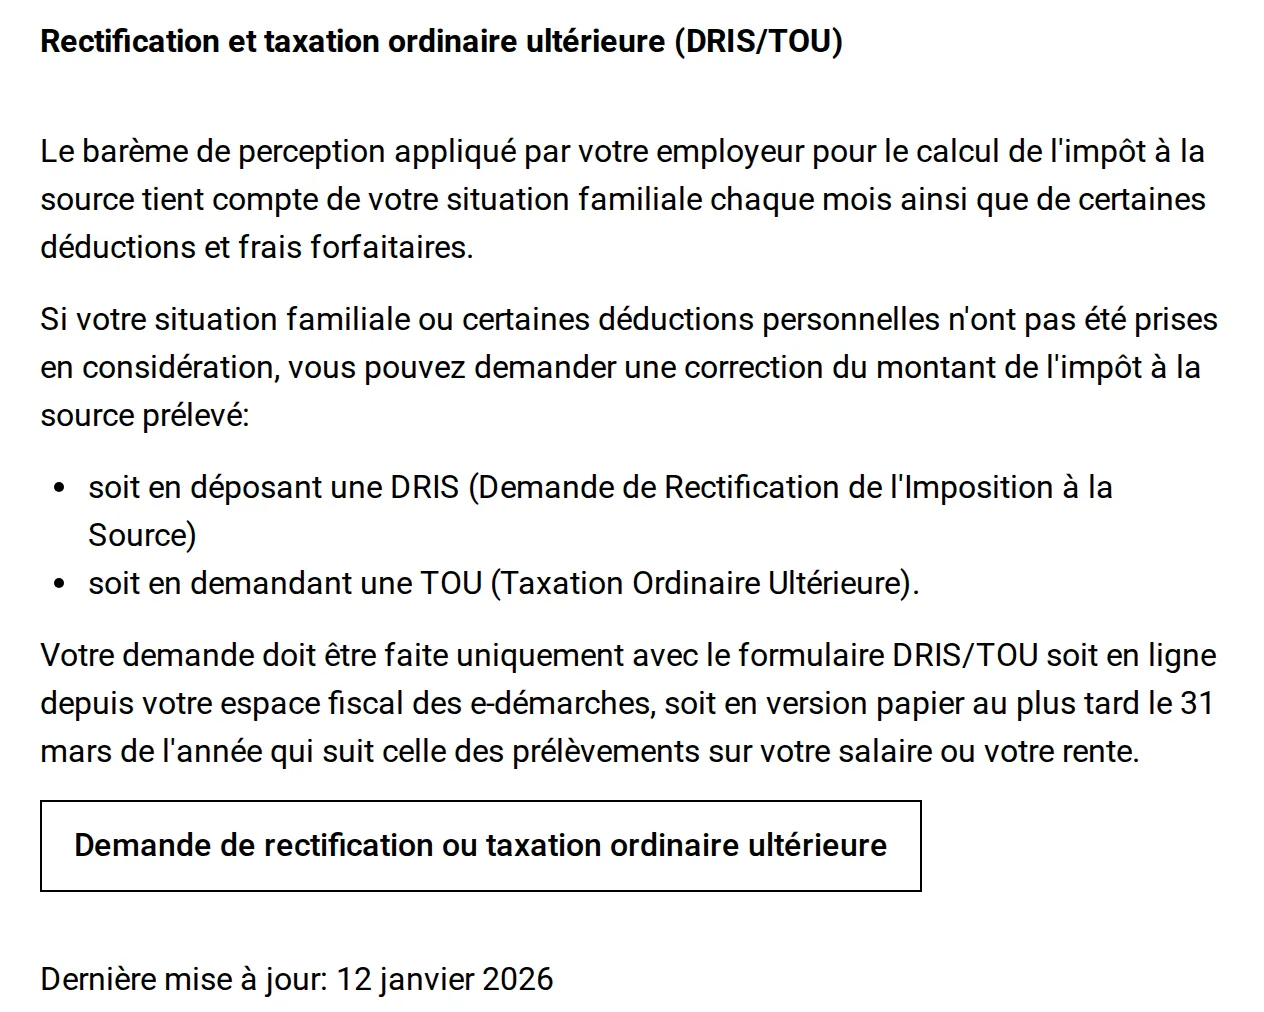
Das Papierformular kommt im Dezember, eines pro Paar. Wohnen Sie in der Schweiz, wird es Ihnen nach Hause geschickt; wohnen Sie im Ausland, an Ihren Arbeitgeber oder an Ihre Zustelladresse. Haben Sie die elektronische Korrespondenz aktiviert, erhalten Sie kein Papier und reichen online ein. Die unterschriebene Papierversion geht an die Administration fiscale cantonale, Service de l'impôt à la source, case postale 3841, 1211 Genève 3. Einmal eingereicht, kann der Antrag nicht mehr zurückgezogen werden (Steuerverwaltung Genf).
Danach braucht es Geduld. Eine DRIS kann mehrere Monate dauern. Bei einer NOV erhalten Sie eine Steuererklärung, die Sie innert zwei Monaten zurückschicken, und Genf bittet, nicht anzurufen, bevor Sie Post erhalten haben. Der Schlussentscheid umfasst die Steuerrechnungen, die Veranlagungsverfügung und einen Kontoauszug: Haben Sie zu viel bezahlt, wird Ihnen die Differenz innert 30 Tagen überwiesen; schulden Sie eine Nachzahlung, haben Sie 30 Tage Zeit, sie zu begleichen (Bearbeitung des Antrags).
Erwarten Sie eine Nachzahlung, empfiehlt Genf freiwillige Vorauszahlungen im Lauf des Jahres, mit QR-Rechnungen, die Sie in den e-démarches bestellen. Die gesamte Steuer ist am 31. März fällig, und ab diesem Datum läuft auf dem fehlenden Betrag ein Ausgleichszins.
Im Kanton Waadt: Neuberechnung oder schriftlicher Antrag auf NOV
Der Kanton Waadt trennt die beiden Verfahren klar. Die Neuberechnung beantragen Sie vor dem 31. März mit Belegen, für einen der drei bereits genannten Fälle. Die NOV auf Antrag verlangen Sie in derselben Frist schriftlich, und die Steuerverwaltung stellt dafür auf ihrer Seite für quellensteuerpflichtige Personen das Formular 21049 bereit, zusammen mit dem Rechner für den Status als Quasi-Ansässige und jenem für den berichtigten Tarif C.
Zuständig für die Waadtländer Quellensteuer ist das Steueramt der Bezirke Lausanne und Ouest lausannois, Office d'impôt des districts de Lausanne et Ouest lausannois, rue Caroline 11bis, case postale 1142, 1001 Lausanne. Für Fragen können Sie an info.aci-source@vd.ch schreiben, mit Ihrer Steuernummer und dem Anliegen im Betreff. Um einen Entscheid anzufechten, genügt eine E-Mail dagegen nicht: Die Einsprache muss unterschrieben und innert 30 Tagen nach dem Entscheid per Post eingereicht werden.
Die Waadt hält auch fest, was bei einer Änderung Ihrer Lage geschieht. Erhalten Sie die Niederlassungsbewilligung C oder heiraten Sie eine Person mit Schweizer Bürgerrecht oder Ausweis C, werden Sie für das ganze Jahr ordentlich besteuert, und ab dem Folgemonat wird keine Quellensteuer mehr abgezogen. Eine Trennung von diesem Ehegatten bringt Sie zurück zur Quellensteuer, mit einer NOV ab dem Folgemonat.
Bis zum 31. März 2027
Für Ihren Lohn 2026 entscheidet sich alles zwischen Januar und März. Sobald Sie Ihren Lohnausweis und die Bescheinigung über die abgezogene Quellensteuer haben, vergleichen Sie sie mit Ihrer tatsächlichen Lage: der richtige Tarif, alle Ihre Kinder, das tatsächliche Einkommen Ihres Ehegatten. Ein solcher Fehler lässt sich mit einer Berichtigung beheben, ohne Verpflichtung für die folgenden Jahre.
Denken Sie an eine NOV, sammeln Sie Ihre Bescheinigungen für die Säule 3a, für Einkäufe in die Pensionskasse und für die Kinderbetreuung, und rechnen Sie dann ehrlich durch. Wohnen Sie in der Schweiz? Dann gilt Ihr Entscheid bis zum Ausweis C. Wohnen Sie im Ausland? Prüfen Sie die 90 % mit dem Rechner Ihres Kantons, und wiederholen Sie das jedes Jahr.
Warten Sie in keinem Fall bis zum 31. März. Reichen Sie im Februar ein, in Genf online, per Einschreiben, wenn Sie Papier schicken, und behalten Sie eine Kopie. Ein unvollständiges Dossier lässt sich ergänzen; ein Antrag, der am 3. April eintrifft, nicht mehr, wie unser Familienvater erfahren hat.
Häufige Fragen
- Kann ich die Quellensteuer für ein früheres Jahr noch korrigieren lassen?
- In der Praxis nicht. Jedes Jahr hat seine eigene Frist am 31. März des Folgejahres, und auf einen später eingereichten Antrag tritt die Steuerverwaltung nicht ein. Nur ein unvorhersehbares Hindernis, das von aussen kommt, etwa höhere Gewalt, kann eine Verspätung entschuldigen, und die Gerichte legen diese Bedingungen sehr streng aus.
- Kann mich eine NOV mehr kosten als die Quellensteuer?
- Ja. Die NOV berechnet Ihre ganze Steuer mit Ihren tatsächlichen Zahlen neu, und der Kanton Waadt weist darauf hin, dass das Ergebnis höher oder tiefer ausfallen kann als der Quellensteuerabzug. Einmal eingereicht, lässt sich der Antrag nicht zurückziehen. Erwarten Sie in Genf eine Nachzahlung, können Sie freiwillige Vorauszahlungen leisten, um den Zins zu vermeiden, der ab dem 31. März läuft.
- Wann muss ich die NOV beantragen, wenn ich die Schweiz verlasse?
- Wohnen Sie in der Schweiz und möchten Sie eine NOV für Ihr letztes Jahr, beantragen Sie sie spätestens bei der Abmeldung. Das Bundesgesetz lässt Ihnen in diesem Fall nicht bis zum folgenden 31. März Zeit.
- Was tun, wenn der Arbeitgeber den falschen Quellensteuertarif anwendet?
- Für die kommenden Monate melden Sie es Ihrem Arbeitgeber: Die Quellensteuerverordnung des Bundes verpflichtet Sie ohnehin, ihm jede Änderung zu melden, die für den Quellensteuerabzug massgebend ist. Für das vergangene Jahr entscheidet die Steuerverwaltung, auf Ihren Antrag hin, der vor dem 31. März eingehen muss. Bis zu ihrem Entscheid muss der Arbeitgeber die Steuer weiter wie bisher abziehen.
Weitere Beiträge
Alle Beiträge
Arbeiten bei einer internationalen Organisation in Genf
UNO, WHO, IKRK oder NGO in Genf: Legitimationskarte, Steuern, AHV und Krankenkasse je nach Arbeitgeber, UNO-Löhne 2026 und Wege zur Bewerbung.
Ausweis G Grenzgänger 2026: Bedingungen, Verlängerung, KVG
Ausweis G ab Frankreich: wer ihn bekommt, die wöchentliche Rückkehr, die Verlängerung und die Wahl KVG oder CMU innert drei Monaten, für 2026 durchgerechnet.
Motivationsschreiben in der Schweiz: Aufbau und Beispiele
Eine A4-Seite, drei Teile, ein Betreff mit dem Inserat: das Motivationsschreiben in der Romandie nach den Regeln der RAV, mit Formulierungen zum Anpassen.