Imposta alla fonte: rettifica o TOU entro il 31 marzo
Entro il 31 marzo
Una rettifica corregge un errore nella Sua trattenuta: il salario, la tariffa, un figlio dimenticato, il reddito del coniuge. Per dedurre il pilastro 3a, un riscatto nel 2° pilastro o le spese di custodia dei figli serve invece una tassazione ordinaria ulteriore, la TOU. A Ginevra come nel Cantone di Vaud, la richiesta deve arrivare al più tardi il 31 marzo dell'anno successivo: il 31 marzo 2027 per i salari del 2026.
Questo termine non perdona nulla. Un dipendente domiciliato in Francia, padre di quattro figli, ha presentato il 3 aprile 2024 la domanda di rettifica per il 2023, perché i figli fossero presi in considerazione. Tre giorni di ritardo. L'amministrazione fiscale ginevrina l'ha dichiarata irricevibile, il tribunale amministrativo di primo grado ha confermato, e così pure la Cour de justice di Ginevra, con una sentenza dell'11 novembre 2025 che gli ha inoltre addebitato 700 franchi di spese. Eppure il suo certificato di salario e la sua attestazione d'imposta indicavano come data di consegna il 15 dicembre 2023. Più avanti vedremo cosa avrebbe potuto fare. Prima, però, la domanda decisiva: quale delle due procedure La riguarda.
Rettifica o TOU: due procedure diverse
La rettifica contesta il calcolo del datore di lavoro; la TOU sostituisce quel calcolo con una vera tassazione. Dalla riforma dell'imposta alla fonte entrata in vigore il 1° gennaio 2021, il confine tra le due è netto.
Con una rettifica, Lei chiede all'autorità fiscale una decisione sull'importo trattenuto e sulla tariffa applicata. Lo prevede l'articolo 137 della legge federale sull'imposta federale diretta (LIFD): può esigerla entro il 31 marzo dell'anno successivo, se contesta la trattenuta indicata nella Sua attestazione o se il datore di lavoro non Le ha consegnato alcuna attestazione. Ginevra chiama questa richiesta DRIS, per demande de rectification de l'imposition à la source. Vaud parla di nuovo calcolo (nouveau calcul). Le pagine dei due Cantoni sono pubblicate solo in francese, quindi i nostri link portano a quella versione.
La TOU va ben oltre. Lei compila una dichiarazione d'imposta completa, come un contribuente tassato secondo la procedura ordinaria, e l'autorità calcola l'imposta sui Suoi redditi e sulle Sue deduzioni effettivi. L'imposta già trattenuta sui salari viene poi computata, senza interessi. Senza TOU la legge è chiara: l'imposta alla fonte sostituisce l'imposta ordinaria e «successivamente non sono concesse altre deduzioni supplementari» (LIFD, art. 89a).
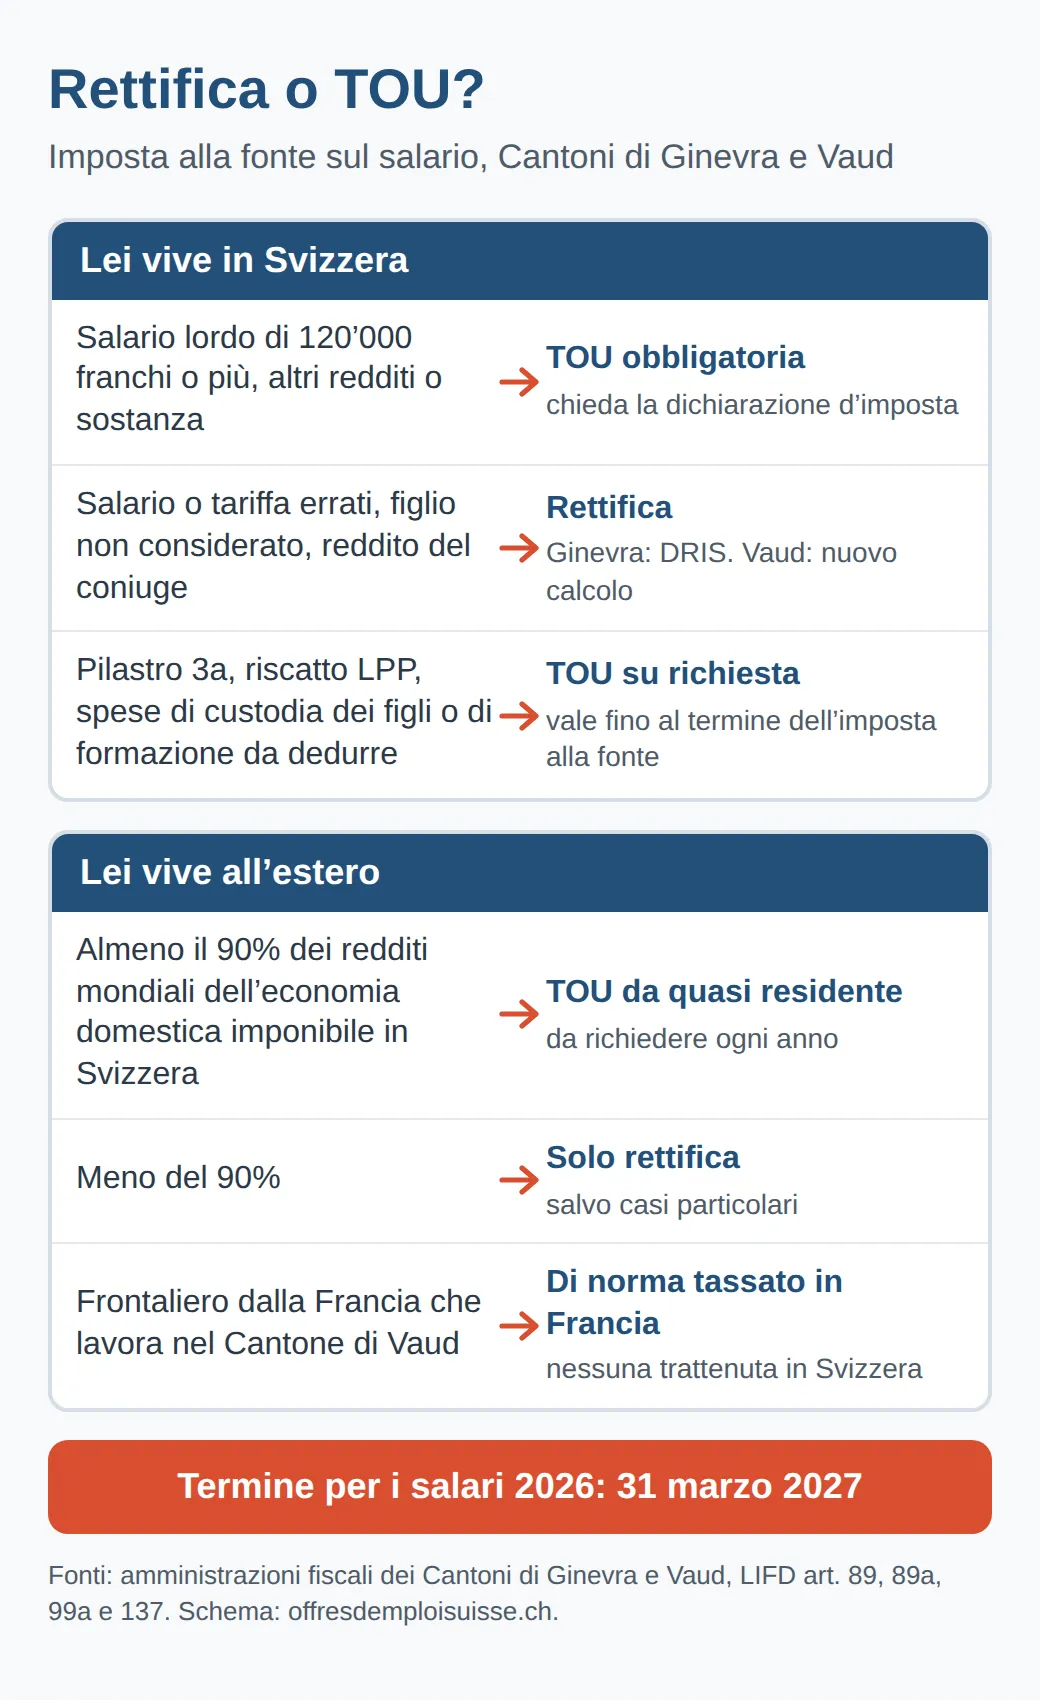
Lo schema riassume la regola, ma ogni casella nasconde dettagli che contano. Cominciamo da ciò che una semplice rettifica può ancora ottenere.
Cosa può correggere una rettifica
Una rettifica corregge i dati di base del calcolo, mai le Sue spese. La pagina ginevrina sui motivi per chiedere una rettifica ne dà l'elenco: il salario considerato, la tariffa o l'aliquota applicata, il reddito effettivo del coniuge se Le è applicata la tariffa C, e un figlio che il datore di lavoro non ha contato. Copre anche tre situazioni particolari: i genitori non sposati, il figlio in custodia alternata quando non sono soddisfatte le condizioni della ripartizione paritaria, e il figlio maggiorenne a cui Lei versa gli alimenti. Si può aggiungere anche un figlio di oltre 25 anni ancora in apprendistato o agli studi, a determinate condizioni di reddito e di sostanza. Un cambiamento della situazione familiare conta dal mese successivo.
Nel Cantone di Vaud il nuovo calcolo è limitato a tre casi: un salario lordo soggetto all'imposta alla fonte errato, un reddito annuo determinante per l'aliquota errato, oppure una tariffa sbagliata. Le deduzioni supplementari non sono ammesse.
Le coppie sposate in cui lavorano entrambi hanno un motivo in più per controllare. La tariffa C non conosce il salario del coniuge. Gli attribuisce quindi un reddito teorico pari al Suo, con un tetto di 69’300 franchi nel Cantone di Vaud, ed è il totale a fissare la Sua aliquota. Se Lei guadagna 100’000 franchi, l'aliquota è calcolata su 169’300 franchi, anche se il coniuge ne guadagna solo 30’000. Con i certificati di salario del coniuge può chiedere un nuovo calcolo sul reddito effettivo della coppia. Se anche il coniuge è assoggettato all'imposta alla fonte nel Cantone, l'amministrazione vodese ricalcola allora d'ufficio anche la sua imposta, sul reddito cumulato della coppia.
Una rettifica, invece, non tocca mai le spese effettive né la previdenza. Ginevra lo precisa: dal 2021 la DRIS non permette più di dedurre il pilastro 3a, un riscatto nel 2° pilastro, le spese di custodia dei figli, le spese di formazione o gli alimenti per figli minorenni. Per questo serve una TOU, e prima di chiederla conviene sapere che cosa la tariffa Le concede già.
Cosa contiene già la tariffa
La Sua trattenuta non è calcolata sul salario lordo puro e semplice. La tariffa comprende importi forfettari per i contributi sociali, le spese professionali e la cassa malati, e Ginevra li pubblica ogni anno. Secondo la tabella delle deduzioni 2026 per l'imposta cantonale e comunale, la tariffa tiene conto tra l'altro del 5,3% per AVS, AI e IPG, del 6,5% per il 2° pilastro, di spese professionali del 3% con un tetto di 1’817 franchi e di 7’032 franchi di premi di cassa malati e assicurazione infortuni per una persona sola.
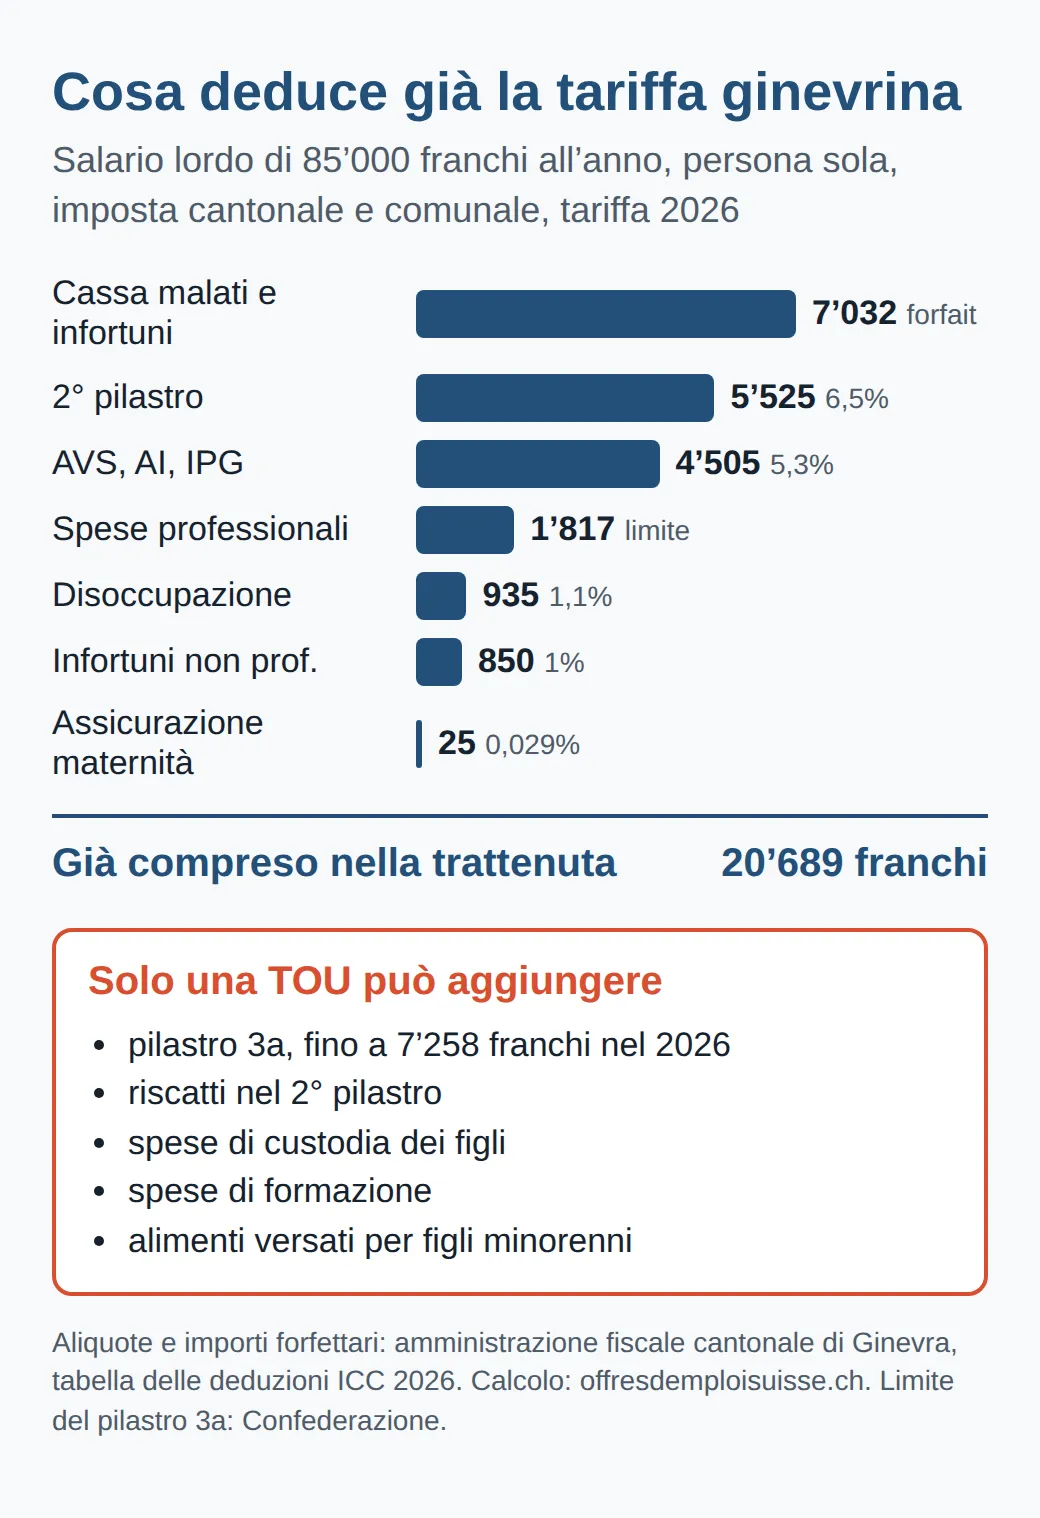
Per un salario di 85’000 franchi lordi arriviamo così a circa 20’689 franchi già presi in considerazione. Quello che manca sono le deduzioni che ognuno gestisce a modo suo. Il pilastro 3a ne è l'esempio migliore: fino a 7’258 franchi nel 2026 per chi è affiliato a una cassa pensioni, e 7’373 franchi nel 2027. Un riscatto nel 2° pilastro può pesare molto di più.
La trappola sta altrove. Una TOU non si limita ad aggiungere le Sue deduzioni al calcolo del datore di lavoro: rifà tutto con le Sue cifre reali. Se per esempio la Sua cassa pensioni preleva meno del 6,5% forfettario, una parte del vantaggio può sfumare. Il Cantone di Vaud lo dice senza giri di parole: il risultato può essere più alto o più basso della trattenuta. Per questo non indichiamo un risparmio tipo, dipende troppo dalla Sua situazione. Per stimare l'imposta complessiva, Ginevra rinvia alla propria dichiarazione online e al programma GeTax: faccia la stima prima di impegnarsi. A volte la questione non si pone nemmeno, perché la TOU Le è imposta.
Quando la TOU è obbligatoria?
Se Lei vive in Svizzera, la TOU è obbligatoria non appena il Suo salario lordo raggiunge 120’000 franchi all'anno. Questa soglia è fissata da un'ordinanza federale, e Ginevra e Vaud la applicano tale e quale. Per una coppia sposata basta che uno dei due la raggiunga, e il coniuge che vive con Lei è tassato insieme a Lei (LIFD, art. 89).
Anche altri redditi o una sostanza fanno scattare la TOU. Ginevra la impone a partire da 3’000 franchi all'anno di redditi che non passano dall'imposta alla fonte, come alimenti ricevuti, redditi da investimenti o un affitto incassato, oltre che ai proprietari di immobili, agli indipendenti e a chiunque abbia una sostanza imponibile (amministrazione fiscale di Ginevra). L'elenco ginevrino comprende anche altri casi: lo legga per intero prima di concludere che non La riguarda. Vaud la prevede per gli altri redditi non soggetti all'imposta alla fonte e qualsiasi sostanza mobiliare o immobiliare, in Svizzera o all'estero.
Con redditi accessori tocca a Lei agire. Ha tempo fino al 31 marzo dell'anno successivo per chiedere il modulo della dichiarazione d'imposta. Il Cantone di Vaud avverte che, in caso contrario, rischia una procedura per sottrazione d'imposta, e a chi se ne è dimenticato propone un modulo di autodenuncia.
Una volta nella TOU, ci resta fino al termine dell'imposizione alla fonte, anche se il salario torna a scendere. Ginevra precisa che questo vale anche per il coniuge, perfino dopo una separazione o un divorzio. Se ne esce con il permesso C o la cittadinanza svizzera. Lo stesso vincolo vale quando la TOU la chiede Lei.
La TOU su richiesta, una scelta senza ritorno
Se Lei vive in Svizzera e non soddisfa nessuna condizione della TOU obbligatoria, può chiederla entro il 31 marzo dell'anno successivo (LIFD, art. 89a). Basta una sola richiesta: vale per tutti gli anni successivi, senza rinnovo.
Ed è proprio questo il suo limite. La richiesta non può più essere ritirata, nemmeno se la tassazione si rivela a Suo sfavore, e La vincola fino al termine dell'imposta alla fonte, coniuge compreso. Un riscatto una tantum nel 2° pilastro può giustificare la TOU per un anno, ma poi dovrà presentare una dichiarazione completa ogni primavera fino al permesso C, che abbia o no deduzioni da far valere. Faccia il calcolo su più anni, non sul solo anno del riscatto.
Se lascia la Svizzera, il calendario cambia: la TOU va chiesta nel momento in cui notifica la Sua partenza, e non entro il 31 marzo successivo. Per chi vive all'estero, invece, la logica è opposta: niente è definitivo, tutto si rigioca ogni anno.
Quasi residenti: la regola del 90%
Se Lei vive all'estero, una TOU è possibile solo se almeno il 90% dei redditi lordi mondiali della Sua economia domestica è imponibile in Svizzera. La legge federale parla della «parte preponderante» dei proventi mondiali, compresi quelli del coniuge (LIFD, art. 99a), e Ginevra e Vaud la fissano al 90%. Questo statuto si chiama quasi residente e va richiesto di nuovo ogni anno, entro il 31 marzo.
La soglia è più difficile da raggiungere di quanto si pensi, e Ginevra pubblica due esempi che lo dimostrano. Nel primo, una persona domiciliata in Francia guadagna in tutto 132’200 franchi lordi, di cui 100’000 franchi di salario a Ginevra: solo il 75,64% dei suoi redditi è imponibile in Svizzera, niente TOU. Nel secondo, una persona guadagna 75’000 franchi a Ginevra e il coniuge 35’000 franchi nel Cantone di Vaud. Il salario vodese del frontaliero è tassato in Francia secondo l'accordo franco-svizzero del 1983, perciò per la Svizzera contano solo 75’000 franchi su 110’000: il 68,18%, niente TOU neanche qui.
Questo secondo esempio ha una conseguenza diretta. Un frontaliero che vive in Francia e lavora nel Cantone di Vaud di norma non subisce alcuna trattenuta svizzera, a condizione di rientrare a casa ogni giorno lavorativo (almeno quattro giorni a settimana a tempo pieno), di consegnare al datore di lavoro un'attestazione di residenza fiscale e di non superare il 40% di telelavoro. Non ha quindi nulla da rettificare in Svizzera. A Ginevra, al contrario, il salario dei frontalieri è tassato alla fonte. Per il permesso in sé e la cassa malati, veda il nostro articolo sul permesso G per frontalieri.
Per verificare la soglia, Ginevra e Vaud mettono a disposizione ciascuno un calcolatore Excel. Ginevra ammette inoltre una TOU sotto la soglia in due situazioni particolari: redditi troppo bassi nel Suo Paese per farvi valere determinate deduzioni, oppure contributi previdenziali esteri che la Svizzera deve riconoscere in base a una convenzione contro la doppia imposizione. Queste richieste vanno inviate per posta, con i relativi giustificativi, alla Direction des affaires fiscales, case postale 3937, 1211 Genève 3, sempre entro il 31 marzo. La soglia non si applica nemmeno se Lei si fa carico in parti uguali con l'altro genitore della custodia alternata e del mantenimento dei figli e soddisfa i criteri ginevrini per la ripartizione dell'imposizione tra genitori. E se Lei è proprietario di immobili o indipendente a Ginevra, o è sposato con una persona che lo è, l'amministrazione può avviare la TOU d'ufficio.
Il 31 marzo, senza eccezioni
Tutte queste procedure hanno un unico termine: la richiesta deve pervenire al più tardi il 31 marzo dell'anno successivo al prelievo. Il termine non si proroga. Ginevra precisa che, se il Suo modulo non è arrivato entro il 31 marzo, deve dimostrare di averlo spedito in tempo, per esempio con la ricevuta di una raccomandata datata entro il 31 marzo.
Torniamo al nostro padre di famiglia. Davanti alla Cour de justice ha spiegato che il contabile incaricato di preparare i documenti glieli aveva restituiti in ritardo, e che la sua famiglia contava su quel rimborso. La Corte ha risposto che aveva i documenti dal 15 dicembre 2023 e che, in ogni caso, nulla gli impediva di presentare la richiesta in tempo e di inviare i documenti in seguito. Le difficoltà finanziarie non sono un caso di forza maggiore, che presuppone un evento imprevedibile ed esterno alla persona. La Corte ha anche confermato che un figlio non considerato è soggetto proprio a questo termine rigoroso.
La lezione sta in una frase: prima presentare, poi completare. Ginevra lo scrive nero su bianco, la richiesta deve arrivare entro il 31 marzo anche se mancano ancora dei giustificativi. Mentre l'autorità esamina la Sua richiesta, il datore di lavoro continua a trattenere l'imposta come prima (LIFD, art. 137). Resta il modo di presentarla, che non è lo stesso nei due Cantoni.
A Ginevra: il modulo DRIS/TOU
Ginevra usa un solo modulo per le due procedure, la DRIS e la TOU, da compilare online nel Suo spazio fiscale delle e-démarches oppure su carta. Le richieste online sono trattate con priorità e Lei riceve subito una prova dell'avvenuto deposito.
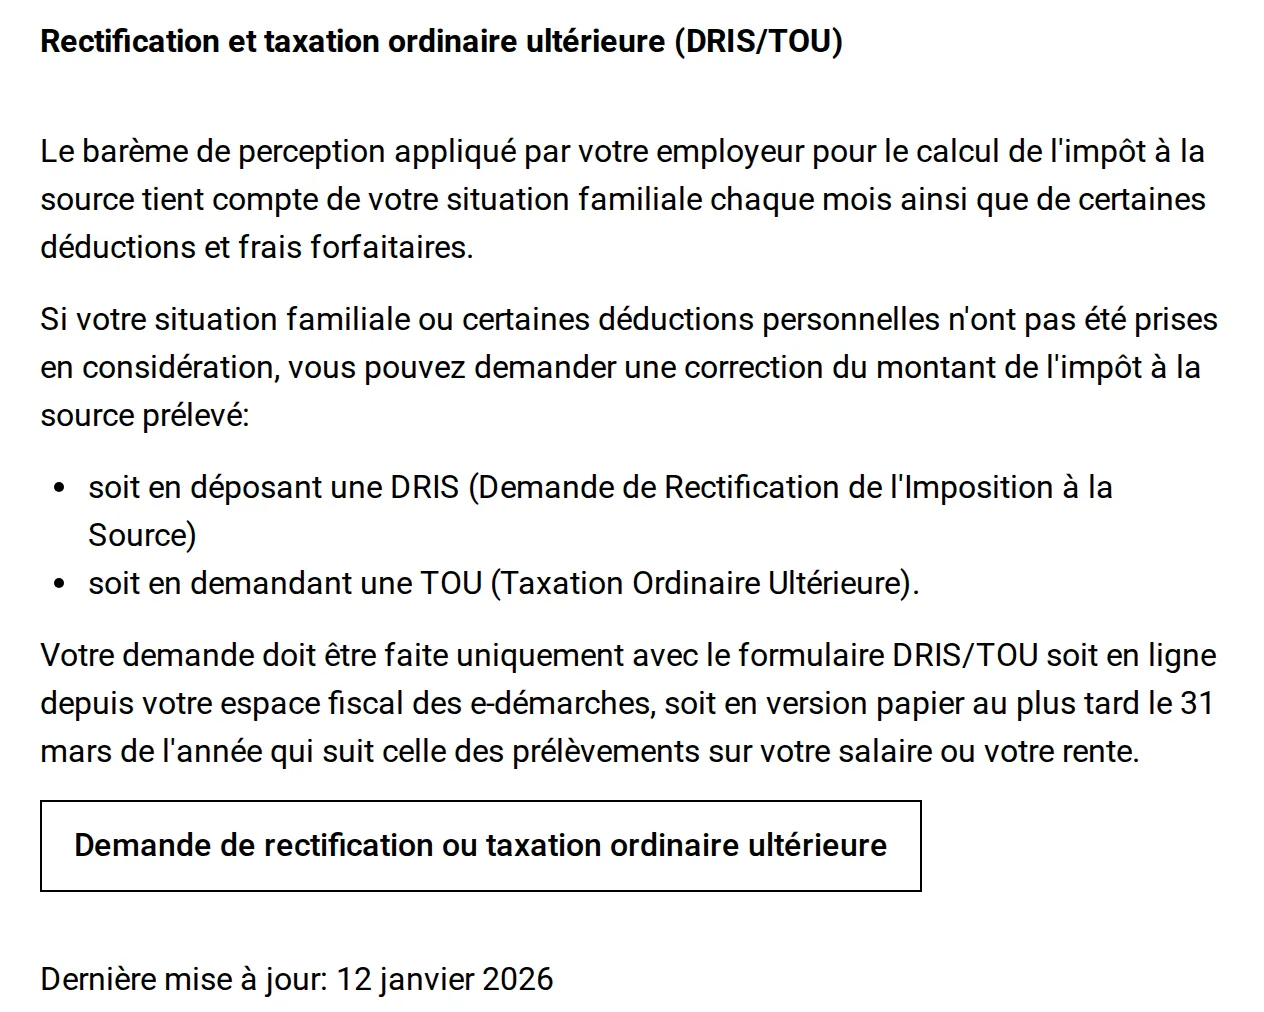
Il modulo cartaceo arriva a dicembre, uno solo per coppia. Se vive in Svizzera, Le viene spedito a casa; se vive all'estero, al datore di lavoro o al Suo indirizzo di corrispondenza. Se ha attivato la e-corrispondenza, non riceve nulla su carta e presenta la richiesta online. La versione cartacea, firmata, va spedita all'Administration fiscale cantonale, Service de l'impôt à la source, case postale 3841, 1211 Genève 3. Una volta presentata, la richiesta non può più essere ritirata (amministrazione fiscale di Ginevra).
Poi serve pazienza. Una DRIS può richiedere diversi mesi. Per una TOU riceve una dichiarazione d'imposta da rispedire entro due mesi, e Ginevra chiede di non telefonare prima di aver ricevuto una lettera. La decisione finale comprende i conteggi d'imposta, la notifica di tassazione e un estratto conto: se ha pagato troppo, la differenza Le viene rimborsata con un bonifico entro 30 giorni; se deve un supplemento, ha 30 giorni per pagarlo (trattamento della richiesta).
Se si aspetta un supplemento, Ginevra consiglia di effettuare versamenti volontari durante l'anno, con fatture QR da ordinare nelle e-démarches. L'imposta totale è dovuta al 31 marzo, e da quella data decorre un interesse compensativo su quanto manca.
Nel Cantone di Vaud: nuovo calcolo o richiesta scritta di TOU
Il Cantone di Vaud separa chiaramente le due procedure. Il nuovo calcolo si chiede entro il 31 marzo, con i giustificativi, per uno dei tre casi già visti. La TOU su richiesta si chiede per iscritto entro lo stesso termine, e l'amministrazione cantonale delle imposte (ACI) mette a disposizione a questo scopo il modulo 21049 sulla sua pagina dedicata alle persone imposte alla fonte, insieme al calcolatore dello statuto di quasi residente e a quello della tariffa C rettificata.
L'imposta alla fonte vodese è gestita dall'Office d'impôt des districts de Lausanne et Ouest lausannois, rue Caroline 11bis, case postale 1142, 1001 Lausanne. Per una domanda può scrivere a info.aci-source@vd.ch, indicando nell'oggetto il Suo numero di contribuente e il motivo. Per contestare una decisione, invece, l'e-mail non basta: il reclamo deve essere firmato e spedito per posta entro 30 giorni dalla decisione.
Vaud precisa anche cosa succede quando la Sua situazione cambia. Se ottiene il permesso C, o se sposa una persona svizzera o titolare del permesso C, passa all'imposizione ordinaria per tutto l'anno, e la trattenuta cessa dal mese successivo. Una separazione da questo coniuge La riporta all'imposta alla fonte, con una TOU dal mese successivo.
Da qui al 31 marzo 2027
Per i salari del 2026, tutto si gioca tra gennaio e marzo. Appena ha in mano il certificato di salario e l'attestazione dell'imposta trattenuta, li confronti con la Sua situazione reale: la tariffa giusta, tutti i figli, il reddito effettivo del coniuge. Un errore di questo tipo si sistema con una rettifica, senza impegni per il futuro.
Se pensa a una TOU, raccolga le attestazioni del pilastro 3a, del riscatto nel 2° pilastro e delle spese di custodia, poi faccia una simulazione onesta. Vive in Svizzera? La Sua scelta varrà fino al permesso C. Vive all'estero? Verifichi il 90% con il calcolatore del Suo Cantone, e ripeta l'esercizio ogni anno.
In ogni caso, non aspetti il 31 marzo. Presenti la richiesta a febbraio, online a Ginevra, per raccomandata se spedisce su carta, e ne conservi una copia. Una pratica incompleta si può completare; una richiesta arrivata il 3 aprile, come ha imparato il nostro padre di famiglia, non si recupera più.
Domande frequenti
- Si può ancora rettificare l'imposta alla fonte di un anno precedente?
- In pratica no. Ogni anno ha il proprio termine, il 31 marzo dell'anno successivo, e una richiesta arrivata dopo è dichiarata irricevibile. Solo un impedimento imprevedibile ed esterno a Lei, come un caso di forza maggiore, può giustificare un ritardo, e le condizioni poste dai tribunali sono molto severe.
- La TOU può costare più dell'imposta alla fonte trattenuta?
- Sì. La TOU ricalcola tutta l'imposta con le Sue cifre reali, e il Cantone di Vaud ricorda che il risultato può essere più alto o più basso della trattenuta. Una volta presentata, la richiesta non può essere ritirata. A Ginevra, se si aspetta un supplemento, può effettuare versamenti volontari per evitare gli interessi che decorrono dal 31 marzo.
- Cosa succede se lascio la Svizzera durante l'anno?
- Se vive in Svizzera e vuole una TOU per l'ultimo anno, la chieda nel momento in cui notifica la Sua partenza. In questo caso la legge federale non Le permette di aspettare il 31 marzo successivo.
- Il datore di lavoro applica la tariffa sbagliata, devo passare da lui?
- Per i mesi a venire, lo segnali al datore di lavoro: l'ordinanza federale sull'imposta alla fonte La obbliga del resto a comunicargli ogni cambiamento rilevante per la trattenuta. Per l'anno trascorso decide l'autorità fiscale, su Sua richiesta presentata entro il 31 marzo. In attesa della decisione, il datore di lavoro deve continuare a trattenere l'imposta come prima.
Altri articoli
Tutti gli articoli
Lavorare in un'organizzazione internazionale a Ginevra
ONU, OMS, CICR o ONG a Ginevra: carta di legittimazione, imposte, AVS e LAMal secondo il datore di lavoro, stipendi ONU 2026 e come candidarsi.
Permesso G frontalieri 2026: requisiti, rinnovo e LAMal
Permesso G dalla Francia: chi ne ha diritto, il rientro settimanale, il rinnovo e la scelta tra LAMal e CMU entro tre mesi, con i costi 2026.
Lettera di motivazione in Svizzera: struttura ed esempi
Una pagina A4, tre parti, un oggetto che cita l'annuncio: la lettera di motivazione per la Svizzera romanda secondo gli URC, con frasi pronte da adattare.